La financiación ajena es el conjunto de recursos económicos que una empresa obtiene de terceros (bancos, entidades de financiación alternativa, inversores o plataformas) para desarrollar su actividad, invertir o cubrir necesidades de liquidez sin recurrir únicamente a su capital propio. En la gestión empresarial, recurrir a fondos de terceros es lo habitual para impulsar el crecimiento, expandirse y aprovechar oportunidades de inversión, y dentro de esta categoría existen numerosas alternativas que permiten cubrir liquidez, adquirir activos, desarrollar proyectos o ampliar la actividad sin comprometer solo los recursos propios.
La financiación ajena engloba instrumentos de deuda (préstamos, líneas de crédito, leasing o factoring), que se devuelven en un plazo pactado y con intereses, e instrumentos de capital (business angels, capital riesgo), en los que se ceden participaciones. Se clasifica en corto plazo (menos de un año, para liquidez) y largo plazo (más de un año, para inversión), y su coste efectivo se calcula como Kd = i × (1 − t).
- Frontera temporal: corto plazo si vence en menos de 12 meses; largo plazo si supera el año.
- Coste efectivo: un préstamo al 6 % con un tipo impositivo del 25 % cuesta realmente un 4,5 % anual, por la deducibilidad de los intereses.
- Equilibrio recomendable: como referencia general, la deuda no debería superar de forma sostenida el 50-60 % de la estructura financiera de la empresa.
- Velocidad según canal: en financiación alternativa con garantía inmobiliaria, la viabilidad se responde en 24-48 horas y la firma llega en 7-10 días.
¿Qué es la financiación ajena?
La financiación ajena es todo recurso financiero que entra en la empresa procedente de terceros y que no forma parte de sus fondos propios. Dentro de este tipo de financiación se incluyen instrumentos como préstamos, líneas de crédito, leasing o factoring, entre otras alternativas. Lo que tienen en común la mayoría de estas fuentes es que el capital debe devolverse en un plazo determinado y, normalmente, con intereses.
Bien utilizada, la financiación ajena permite impulsar el crecimiento, mantener la operativa diaria o afrontar inversiones estratégicas que, de otro modo, serían inviables. Sin embargo, también implica asumir obligaciones financieras periódicas y gestionar el riesgo de endeudamiento, porque un exceso de deuda puede afectar a la solvencia y a la capacidad de maniobra.
Por eso es importante analizar los costes, plazos y condiciones de cada opción antes de elegir la adecuada, buscando siempre el equilibrio entre rentabilidad, estabilidad y sostenibilidad financiera a medio y largo plazo, y el contrapeso con la financiación propia.
¿Qué características tienen las fuentes de financiación ajena?
Las fuentes de financiación ajena comparten seis rasgos que las diferencian de los recursos propios:
- Proceden de terceros externos a la empresa: a diferencia de la financiación propia, la ajena se obtiene de bancos, entidades de financiación alternativa, inversores particulares o plataformas de financiación colectiva.
- Generan obligación de devolución: en la mayor parte de las opciones, el capital recibido debe reembolsarse en un plazo previamente acordado, generalmente a través de cuotas periódicas que incluyen tanto capital como intereses, lo que exige una buena planificación financiera y una previsión de tesorería constante.
- Tienen un coste financiero asociado: el acceso a financiación externa suele implicar el pago de intereses, comisiones u otros gastos vinculados a la operación, que conviene sumar para conocer el coste real y evitar riesgos.
- Plazos definidos y condiciones contractuales: este tipo de financiación se formaliza mediante contratos que fijan calendarios de amortización, tipos de interés, posibles penalizaciones y obligaciones adicionales, que deben cumplirse de forma estricta.
- Impacto directo en la estructura financiera: implica un mayor nivel de endeudamiento, por lo que debe planificarse de forma estratégica para mantener la solvencia económica.
- Evaluación de riesgo y garantías: normalmente requiere un análisis de solvencia y, en muchos casos, aportar garantías personales o empresariales (por ejemplo, un inmueble), lo que puede condicionar el acceso al crédito y las condiciones del acuerdo.
¿Qué tipos de financiación ajena existen?
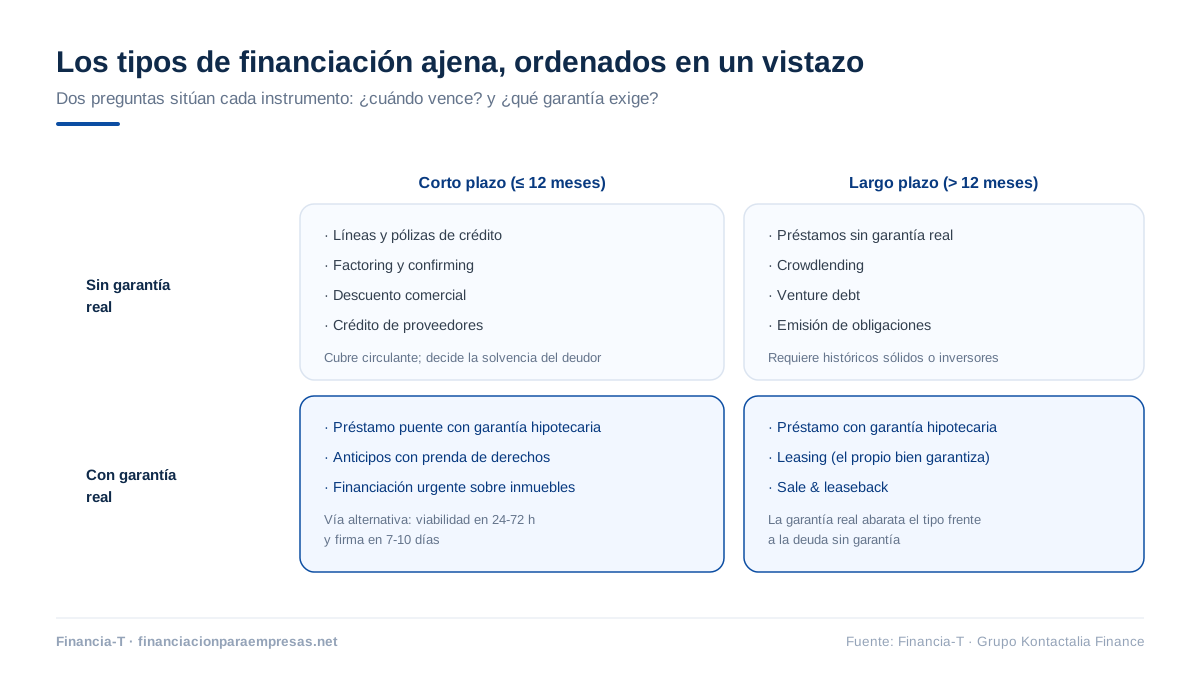
Los tipos de financiación ajena se clasifican por el plazo de devolución y por si generan deuda o entrada de capital. A su vez, cada familia engloba varias opciones, con distintas finalidades y características:
| Familia | Plazo | Instrumentos habituales | Para qué sirve |
|---|---|---|---|
| Deuda a corto plazo | < 12 meses | Líneas de crédito, factoring, confirming, descuento comercial, préstamos rápidos | Liquidez, desfases de tesorería, circulante |
| Deuda a largo plazo | > 12 meses | Préstamos bancarios y de financiación alternativa, leasing, renting, crowdlending | Inversión, compra de activos, expansión |
| Capital (equity) | Sin vencimiento | Business angels, capital riesgo, equity crowdfunding | Crecimiento a cambio de participaciones |
Financiación ajena a corto plazo
La financiación ajena a corto plazo es la que debe devolverse en un periodo inferior a un año, y su objetivo principal es cubrir necesidades inmediatas de liquidez, desfases de tesorería o gastos operativos recurrentes. Algunos ejemplos:
- Préstamos rápidos: créditos de tramitación ágil que permiten obtener liquidez en poco tiempo para afrontar gastos urgentes o imprevistos. Aunque también los hay con plazos de devolución amplios, suelen tener importes moderados y amortización breve; los ofrecen sobre todo las entidades de financiación alternativa, con condiciones más flexibles que las bancarias.
- Líneas de crédito: ofrecen un límite de capital disponible que la empresa utiliza según sus necesidades, pagando intereses únicamente por el capital dispuesto. Resultan especialmente útiles para cubrir picos de tesorería y situaciones puntuales de iliquidez.
- Factoring: permite adelantar el cobro de facturas pendientes mediante su cesión a una entidad especializada, a cambio de una comisión. La empresa mejora su liquidez inmediata y reduce el impacto de los plazos de cobro de sus clientes.
- Confirming: una entidad financiera adelanta el importe de las facturas a los proveedores y la empresa devuelve el dinero posteriormente, con cierta comisión, lo que facilita la planificación de pagos y mejora la relación con los proveedores.
- Descuento comercial: también llamado descuento de efectos, permite anticipar el importe de efectos comerciales, como pagarés o letras de cambio, transformando derechos de cobro futuros en liquidez inmediata a cambio de una comisión.
- Crowdlending: préstamos obtenidos a través de plataformas digitales donde múltiples inversores financian a la empresa. Pueden ser a corto o medio plazo, y suelen destinarse a circulante o a proyectos concretos.
Estos instrumentos son conceptos de mercado que conviene conocer; lo de Financia-T, en cambio, es la financiación con garantía inmobiliaria.
Financiación ajena a largo plazo
La financiación ajena a largo plazo incluye los recursos cuyo plazo de devolución supera el año, destinados normalmente a inversiones estratégicas, crecimiento o expansión del negocio, adquisición de activos o desarrollo de nuevos proyectos. Las principales fuentes son:
- Préstamos: la fórmula más habitual, distinguiendo entre los ofrecidos por la banca tradicional y los de entidades de financiación alternativa, que suelen tener condiciones más flexibles. Se amortizan mediante cuotas periódicas y permiten distribuir el coste de la inversión a lo largo del tiempo.
- Leasing: facilita el uso de bienes productivos mediante cuotas periódicas, con opción de compra al final. Es habitual para vehículos, maquinaria o equipamiento tecnológico, porque evita grandes desembolsos iniciales.
- Renting: similar al leasing, pero sin opción de compra al finalizar el arrendamiento; suele incluir servicios asociados como mantenimiento o seguros dentro de las cuotas mensuales.
Dentro del largo plazo se incluyen también fuentes que no generan obligación de devolución del capital, pero sí implican la entrada de terceros en el accionariado. Es la financiación ajena de capital (equity):
- Equity crowdfunding: financiación a través de plataformas digitales donde numerosos inversores aportan capital a cambio de participaciones. Es habitual en fases iniciales o de crecimiento, porque facilita el acceso a inversión sin depender de grandes fondos y aporta visibilidad.
- Capital riesgo: inversión de fondos especializados que aportan capital a empresas con alto potencial de crecimiento, frecuente en startups. A cambio, adquieren participaciones y suelen implicarse en la estrategia, la gestión y la toma de decisiones.
- Business angels: inversores particulares que aportan dinero en etapas tempranas del proyecto, junto con su experiencia, contactos y asesoramiento estratégico, interviniendo también en las decisiones empresariales.
¿Qué ventajas aporta la financiación ajena?
La financiación ajena aporta beneficios tangibles a las empresas, siempre que se gestione de forma responsable y equilibrada. Entre sus principales ventajas destacan:
- Acceso a recursos inmediatos: permite disponer de capital adicional sin necesidad de generar ingresos previos ni consumir ahorros, facilitando la ejecución de proyectos, inversiones o la cobertura de necesidades de liquidez.
- Impulso al crecimiento y la inversión: la empresa puede ampliar instalaciones, adquirir maquinaria, desarrollar productos o entrar en nuevos mercados sin verse limitada por los recursos propios.
- Flexibilidad en la planificación financiera: los plazos y condiciones de devolución, los tipos de interés y las cuotas permiten distribuir los pagos en el tiempo, adaptando la financiación a las necesidades del negocio.
- Mantenimiento del capital propio: al utilizar recursos externos, los socios conservan su capital para otras inversiones o imprevistos, sin comprometer la solvencia ni la autonomía financiera de la empresa.
- Acceso a expertos e inversores estratégicos: en la financiación mediante business angels o capital riesgo, la empresa recibe asesoramiento, contactos y experiencia que potencian la gestión y el desarrollo estratégico.
- Mejora de la estructura financiera: una combinación adecuada de financiación ajena y propia puede optimizar la liquidez, diversificar riesgos y mejorar la solvencia. Puede profundizar en nuestro artículo sobre los tipos de fuentes de financiación de una empresa.
¿Cuál es el coste de la financiación ajena?
El coste de la financiación ajena es el importe total que la empresa paga por utilizar recursos de terceros. Según la modalidad, puede consistir en el pago de intereses y comisiones o en la participación en beneficios y capital.
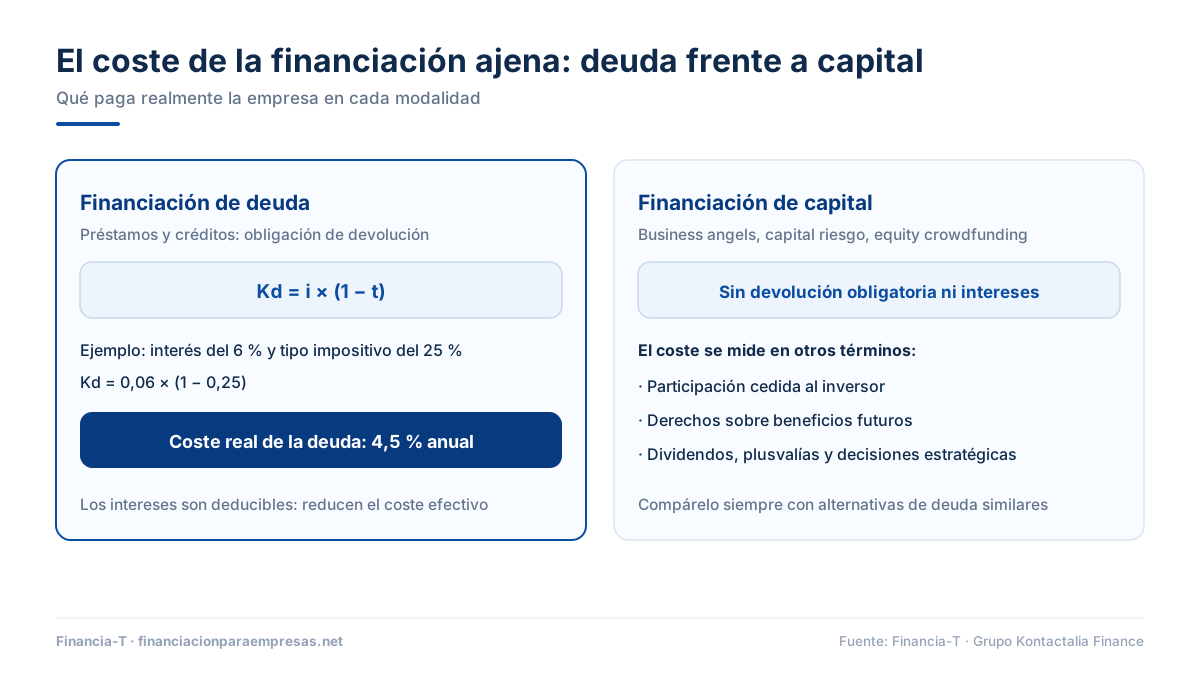
En la financiación ajena de deuda, que genera obligación de devolución, el coste efectivo se calcula con esta fórmula:
Coste de la deuda (Kd) = i × (1 − t)
Donde i es el tipo de interés del préstamo o crédito y t el tipo impositivo sobre beneficios que permite deducir los intereses. Por ejemplo, si una empresa obtiene un préstamo con un tipo de interés del 6 % y su tipo impositivo es del 25 %: Kd = 0,06 × (1 − 0,25) = 4,5 %. El coste real de la deuda para la empresa será del 4,5 % anual.
Por otra parte, cuando la financiación proviene de business angels, capital riesgo o equity crowdfunding (es decir, cuando se trata de financiación de capital) no existe devolución obligatoria ni intereses. El coste se mide en otros términos:
- Participación cedida: el porcentaje del capital que recibe el inversor.
- Derechos sobre los beneficios futuros: dividendos, plusvalías o participación en las decisiones estratégicas.
Al calcularlo, se analiza cómo la entrada de los nuevos socios afecta al control y a la rentabilidad a largo plazo de la empresa, y conviene compararlo con el coste de alternativas de deuda similares.
¿Cuándo conviene recurrir a la financiación ajena?
Conviene recurrir a la financiación ajena cuando el capital propio y los beneficios acumulados no bastan para cubrir las necesidades del negocio. Lo ideal es conseguir un buen equilibrio entre financiación propia y ajena que asegure la solvencia económica y un nivel de endeudamiento adecuado.
La financiación ajena a corto plazo es especialmente útil para resolver necesidades de liquidez inmediata: desfases de tesorería, pagos a proveedores o gastos operativos. La de largo plazo, en cambio, se destina a inversiones estratégicas: compra de maquinaria, ampliación de instalaciones, desarrollo de productos, adquisición de activos o expansión a nuevos mercados.
Además, las fuentes de financiación ajena permiten aprovechar oportunidades de crecimiento para las que los recursos propios suelen quedarse cortos, optimizando la estructura financiera y diversificando riesgos. Al evaluar las alternativas, no se quede solo en la banca: ampliar el abanico hacia soluciones no bancarias diversifica las fuentes y mejora el acceso y las condiciones, sobre todo si dispone de inmuebles que aportar como garantía.
Preguntas frecuentes sobre la financiación ajena
Lo que conviene saber
¿Cuándo conviene financiarse con recursos internos y cuándo con financiación externa?
Conviene financiarse con recursos internos, como beneficios retenidos y amortizaciones, cuando la inversión cabe en la caja que genera el negocio. La financiación externa tiene sentido cuando la inversión supera esa caja o el momento no admite espera, y cuando la rentabilidad del activo supera el coste de la deuda. En ese caso, endeudarse aumenta la rentabilidad para los socios sin diluir su participación.
¿Qué parte del activo de una empresa conviene financiar con deuda a largo plazo?
Conviene financiar con recursos a largo plazo todo el activo no corriente y la parte permanente del circulante, que es el fondo de maniobra. Es la regla de equilibrio financiero: lo que tarda años en recuperarse no debe pagarse con deuda a corto. Entre fondos propios y deuda a largo, la proporción depende de la rentabilidad, de la estabilidad de la caja y del coste de cada fuente.
¿Es financiación ajena la deuda con proveedores o la que se tiene con Hacienda?
Sí, la deuda con proveedores y la deuda con Hacienda son financiación ajena, porque son pasivo exigible frente a terceros. La de proveedores es financiación espontánea a corto plazo, sin coste explícito si se paga en plazo. La deuda tributaria aplazada genera interés de demora y, si se impaga, recargos y embargos. Ninguna de las dos debería usarse para cubrir necesidades estructurales de la empresa.
¿Qué riesgos tiene para una empresa depender demasiado de la financiación ajena?
Depender demasiado de la financiación ajena expone a la empresa al riesgo financiero: si la rentabilidad cae por debajo del coste de la deuda, el apalancamiento reduce la rentabilidad de los socios. Además, la cuota presiona la tesorería en los meses malos, los financiadores imponen condiciones y una no renovación puede dejarla sin liquidez. Un endeudamiento excesivo también le resta capacidad para conseguir nueva financiación cuando más la necesita.
¿Cómo influye la financiación ajena en la valoración de una empresa?
La financiación ajena influye en la valoración porque la deuda financiera neta se resta del valor de empresa para obtener el valor de las participaciones. Un endeudamiento moderado puede aumentar el valor, porque los intereses deducibles abaratan el coste medio de capital. Pasado cierto nivel, el riesgo de insolvencia eleva la rentabilidad que exigen socios y acreedores, y el efecto se invierte.
Cómo trabajamos en Financia-T
¿Sustituye la financiación que canalizan a la bancaria o puede convivir con ella?
La financiación que canalizamos puede convivir con la bancaria; no hace falta sustituirla. Muchas empresas mantienen sus pólizas y préstamos con el banco y añaden una operación con garantía inmobiliaria para necesidades que la banca no cubre. Una operación íntegramente B2B (solo entre empresas) no computa en la CIRBE, lo que preserva la capacidad bancaria. Si conviene, parte del importe refinancia deuda cara. Vea préstamos con garantía hipotecaria para empresas.
¿Computa como deuda a largo plazo en el balance la financiación que consiguen?
Sí, la financiación que conseguimos computa como deuda a largo plazo en la parte que vence a más de 12 meses, y la parte del año siguiente pasa a pasivo corriente. Al no ser deuda bancaria, en el balance del Plan General de Contabilidad suele ir en «otros pasivos financieros» dentro de las deudas a largo plazo. En formato bullet, el capital se devuelve al vencimiento y se registra como deuda a largo plazo hasta el último ejercicio.
¿Qué devolución estructuran: cuota mensual de capital e intereses o pago único al vencimiento?
Estructuramos las dos modalidades. La cuota mensual de capital e intereses es lo habitual en operaciones menores de 1 millón de euros, con un máximo de 10 años (15 por debajo de 500.000 €), y puede ir precedida de una carencia. El pago único del capital al vencimiento (bullet), con intereses periódicos, es lo habitual por encima de esa cifra, a 36 meses y excepcionalmente 48, aunque también cabe en importes menores. El bullet encaja cuando la devolución vendrá de una venta o una refinanciación. En ambas, la cancelación anticipada parte del 0 %.
¿Qué garantía exigen los inversores en la financiación ajena que canalizan para empresas?
Los fondos de deuda, family offices (gestoras de patrimonios familiares) e inversores institucionales con los que trabajamos exigen siempre una hipoteca sobre un inmueble, inscrita en el Registro de la Propiedad: vivienda, local, nave, piso alquilado o solar. Puede ser de la empresa o de un socio o tercero que firme como hipotecante no deudor. El importe máximo es el 50 % de su tasación ECO, y las cargas previas se cancelan en la firma dentro de ese máximo.
¿Qué peso tiene la deuda ajena previa de la empresa en el análisis que realizan?
La deuda previa pesa mucho en el análisis: revisamos la CIRBE, el calendario de vencimientos y la cuota total para comprobar que la empresa puede asumir la nueva operación. Tener deuda no impide financiarse; lo decisivo es que el conjunto sea sostenible. Muchas veces parte del importe cancela deudas a corto y mejora la tesorería. Es el enfoque de la reestructuración y refinanciación de deuda para empresas.
Conceptos técnicos que conviene conocer
¿Qué es el coste medio ponderado de capital y cómo combina deuda y fondos propios?
El coste medio ponderado de capital (WACC) es la rentabilidad mínima para remunerar a socios y acreedores. Combina el coste de fondos propios y deuda según su peso, descontando el ahorro fiscal: WACC = E/(D+E) × Ke + D/(D+E) × Kd × (1 − t). E representa los fondos propios; D, la deuda; Ke, el coste de los fondos propios; Kd, el coste de la deuda, y t, el tipo impositivo. Se usa para valorar empresas y decidir inversiones.
¿Qué es el escudo fiscal de la deuda y cómo reduce su coste real?
El escudo fiscal es el ahorro de impuestos que produce la deuda, porque sus intereses son gasto deducible en el Impuesto sobre Sociedades. Con un tipo del 25 %, una financiación al 10 % cuesta en realidad un 7,5 % después de impuestos. Tiene un límite: los gastos financieros netos solo se deducen hasta el 30 % del beneficio operativo, aunque siempre hasta 1 millón de euros (art. 16 de la Ley del Impuesto sobre Sociedades).
¿Qué es el pasivo exigible y en qué se diferencia del patrimonio neto?
El pasivo exigible son las deudas que la empresa debe devolver a terceros en un plazo determinado: préstamos, proveedores, Hacienda o Seguridad Social. El patrimonio neto, en cambio, es la financiación propia, formada por capital, reservas, resultados y subvenciones, que no hay que devolver. El pasivo se divide en corriente y no corriente según venza antes o después de 12 meses.
¿Qué es la financiación de proyectos con recurso limitado o project finance?
El project finance es una financiación que se devuelve con los flujos de caja de un proyecto concreto, aislado en una sociedad vehículo, y no con el balance de sus promotores. El recurso es limitado: los financiadores solo pueden dirigirse contra los activos y los ingresos del proyecto, salvo las garantías pactadas con los socios. Es habitual en energía, infraestructuras y grandes concesiones, con contratos largos que dan previsibilidad.
¿Qué es el ratio de solvencia y cómo lo calculan los financiadores de una empresa?
El ratio de solvencia mide la capacidad de la empresa para atender todas sus deudas con su activo: se calcula dividiendo el activo total entre el pasivo exigible. Por debajo de 1, los fondos propios son negativos. Los financiadores lo combinan con el endeudamiento (pasivo entre patrimonio neto) y con la deuda financiera neta sobre EBITDA, que indica en años de caja lo que tardaría en devolverla.
Conclusión
Recurrir a recursos de terceros es la forma habitual de crecer sin agotar los fondos propios: la clave está en elegir el instrumento adecuado a cada plazo y en vigilar que coste y endeudamiento sigan siendo asumibles. Si su empresa tiene inmuebles y necesita liquidez o inversión, podemos estudiar su operación a través de los préstamos con garantía hipotecaria para empresas o de la liquidez sobre inmuebles: analizamos la viabilidad en 24-48 horas, sin compromiso. Solicite su estudio aquí, en el 930 500 549 o en contacto@financia-t.com.