
Las NIIF para pymes son la versión simplificada de las Normas Internacionales de Información Financiera (NIIF o IFRS, por sus siglas en inglés): el conjunto de normas contables que emite el IASB y que utilizan las empresas de unos 120 países para que sus estados financieros resulten coherentes, transparentes y comparables en cualquier mercado del mundo.
Las NIIF para pymes sirven para presentar la contabilidad de una empresa pequeña o mediana en un lenguaje que entiende cualquier inversor, socio o matriz extranjera. En España no son obligatorias —el marco exigible es el Plan General de Contabilidad—, pero aplicarlas de forma voluntaria facilita trabajar con grupos internacionales, atraer inversión y comparar su empresa con competidores de otros países.
- Las NIIF son la normativa contable de referencia en unos 120 países, incluida toda la Unión Europea.
- La versión para pymes se publicó en 2009 y condensa el cuerpo normativo en un texto de unas 230 páginas, frente a las más de 3.000 de las NIIF completas.
- En España no son obligatorias para las pymes: lo exigible es el Plan General de Contabilidad (PGC).
- Las emite el IASB (Consejo de Normas Internacionales de Contabilidad), organización sin ánimo de lucro con sede en Londres, dentro de la Fundación IFRS.
- Estados Unidos no las aplica —utiliza sus principios GAAP— y China emplea un sistema propio (ASBE).
¿Qué son las Normas Internacionales de Información Financiera (NIIF)?
Las Normas Internacionales de Información Financiera son el conjunto de reglas que determina cómo deben elaborarse y presentarse los estados financieros de una empresa, con un objetivo claro: que su contabilidad sea coherente, transparente y comparable con la de cualquier otra compañía, opere donde opere. Sustituyeron en 2001 a las antiguas Normas Internacionales de Contabilidad (NIC), muchas de las cuales siguen vigentes integradas en el mismo cuerpo normativo, así que no conviene confundir ambas siglas: las NIC son las normas más antiguas; las NIIF, su continuación.
Nacieron a nivel europeo con la vista puesta en las empresas cotizadas: cuando se desplegó el mercado común, hacía falta que un inversor alemán pudiera leer las cuentas de una sociedad española sin traductor contable. Su lógica resultó tan práctica que hoy son la referencia en unos 120 países —de Canadá a Corea del Sur, pasando por Chile, India o Sudáfrica—, lo que las convierte en el conjunto de normas contables más utilizado del mundo. Unos pocos territorios, como Bolivia, Egipto o Macao, no exigen ninguno de los grandes sistemas contables internacionales.
¿Qué son las NIIF para pymes y en qué se distinguen de las NIIF completas?
Las NIIF para pymes son un estándar único, publicado por el IASB en 2009 y revisado en varias ocasiones desde entonces, que adapta las NIIF completas a empresas sin obligación pública de rendir cuentas: menos opciones contables, menos desgloses y un texto mucho más manejable, de unas 230 páginas organizadas por secciones. Mientras las NIIF completas se estructuran en normas numeradas —de la NIIF 1, sobre su primera adopción, a las dedicadas a instrumentos financieros, arrendamientos, ingresos por contratos con clientes, estados consolidados o contratos de seguro—, la versión para pymes reúne todo en un solo documento pensado para leerse y aplicarse sin un departamento técnico detrás. Puede descargarse gratuitamente en español desde la página oficial sobre contabilidad de pequeñas empresas.
¿En qué se diferencian las NIIF para pymes del Plan General de Contabilidad?
La diferencia entre las NIIF para pymes y el PGC es la que separa un idioma internacional de la norma legal española: el primero sirve para entenderse con el mundo; la segunda es la que exigen el Registro Mercantil y Hacienda. Esta tabla resume la comparación:
| Aspecto | NIIF para pymes | PGC y PGC de pymes |
|---|---|---|
| Quién lo emite | IASB (Fundación IFRS), con sede en Londres | Se aprueba por real decreto en España, con desarrollo del ICAC |
| Obligatoriedad en España | Voluntaria: no sustituye a las cuentas oficiales | Obligatoria para formular y depositar las cuentas anuales |
| Ámbito de uso | Internacional: referencia en unos 120 países | Nacional: sociedades españolas |
| A quién se dirige la información | Inversores, matrices y socios internacionales | Registro Mercantil, Hacienda y bancos españoles |
| Extensión | Un único texto de unas 230 páginas | Marco completo, con versiones específicas para pymes y microempresas |
| Utilidad práctica | Comparabilidad y acceso a capital exterior | Cumplimiento mercantil y fiscal en España |
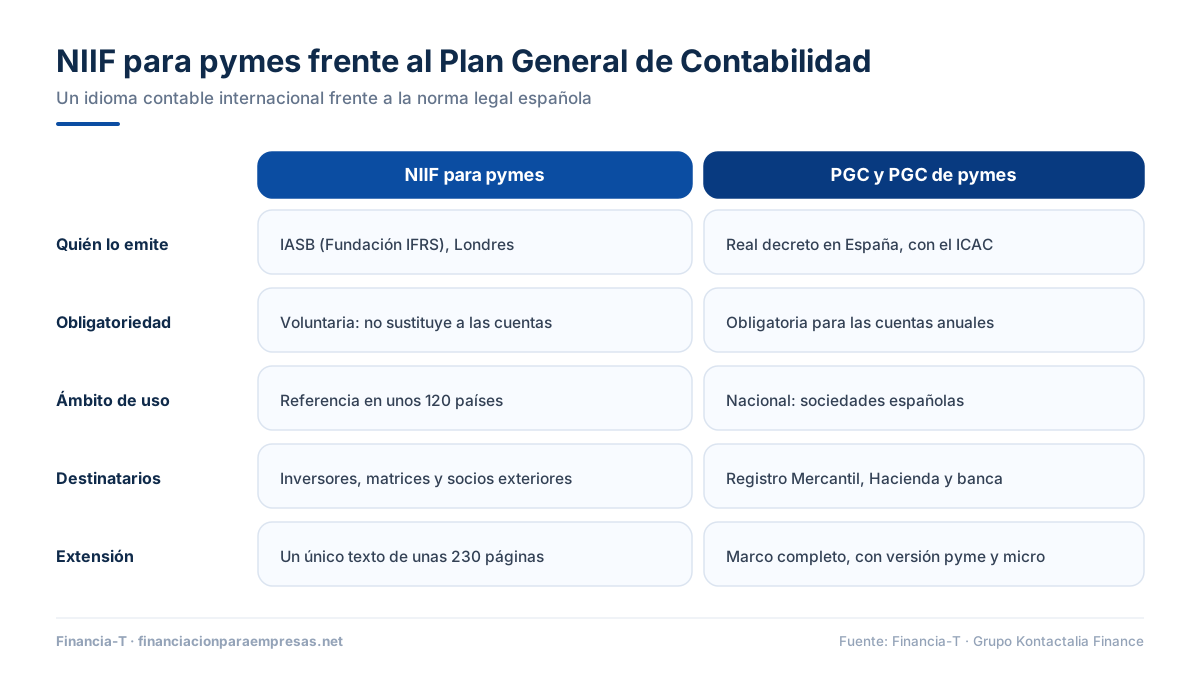
La conclusión práctica es importante: aunque su pyme decida aplicar las NIIF para uso interno o de grupo, sus cuentas anuales oficiales en España se seguirán formulando conforme al PGC.
¿Son obligatorias las NIIF para las pymes españolas?
No, las NIIF no son de obligado cumplimiento para las pymes españolas: la normativa exigible es la contenida en el Plan General de Contabilidad vigente, y no hay previsión de que esa obligación vaya a llegar a corto plazo. En la Unión Europea las NIIF se exigen a los grupos cotizados en sus cuentas consolidadas; el resto de sociedades formula sus cuentas con la norma nacional. Aplicarlas es, por tanto, una decisión estratégica de la empresa, no un requisito legal.
¿Qué diferencias hay entre las NIIF y los GAAP estadounidenses?
Los GAAP (Principios Contables Generalmente Aceptados) son la normativa contable de Estados Unidos, y comparten objetivo con las NIIF —claridad y honestidad en la información financiera— aunque difieren en criterios concretos. El regulador bursátil estadounidense ha reiterado que no piensa sustituir los GAAP por las NIIF, si bien revisa propuestas para que ambas informaciones se complementen. Las diferencias prácticas más citadas:
| Criterio | NIIF | GAAP (EE. UU.) |
|---|---|---|
| Reconocimiento de ingresos | Criterios algo más flexibles: los ingresos pueden aflorar antes en las cuentas | Definición más estricta del momento de reconocimiento |
| Gastos de I+D | Pueden capitalizarse como activo si cumplen condiciones | Con carácter general se llevan a gasto del ejercicio |
| Valoración de existencias | Método LIFO (Last In, First Out) prohibido | Permite elegir entre FIFO y LIFO |
| Ámbito de aplicación | Unos 120 países | Estados Unidos |
¿Qué estados financieros regulan las NIIF?
Los estados financieros que regulan las NIIF son los cuatro documentos que componen las cuentas de una empresa, más las políticas contables que los explican:
- Estado de situación financiera: el balance, con la forma de presentar los activos de la empresa, sus pasivos y su patrimonio neto.
- Estado del resultado: los ingresos y gastos del ejercicio, en un único estado o separando el resultado del periodo del resto de ingresos reconocidos.
- Estado de cambios en el patrimonio neto: la evolución de los fondos propios durante el ejercicio.
- Estado de flujos de efectivo: las entradas y salidas de caja, separadas por operaciones, inversión y financiación.
La empresa debe acompañar estos estados de un resumen de sus políticas contables y de las razones por las que ha contabilizado como lo ha hecho. Y cuando una sociedad es matriz de un grupo, las NIIF le exigen presentar además estados financieros consolidados que integren a sus filiales.
¿Por qué son importantes las NIIF?
Las NIIF son importantes porque sostienen la confianza en los mercados: sin un lenguaje contable común, un inversor extranjero difícilmente se creería los estados financieros que le presenta una empresa de otro país. Al permitir comparaciones «de igual a igual» entre compañías de mercados distintos, facilitan el análisis, la inversión transfronteriza y la llegada de capital. Para una pyme, ese mismo efecto se traduce en algo muy concreto: cuentas que un socio, un cliente o un financiador internacional puede leer y entender a la primera.
¿Le conviene a su pyme aplicar las NIIF y cómo hacerlo?
Aplicar las NIIF conviene a una pyme que trabaja de forma habitual con empresas extranjeras, forma parte de un grupo internacional o busca inversión exterior; con más motivo si su actividad es financiera o de inversión. Si es su caso, este es el camino razonable:
- Descargue el texto oficial de las NIIF para pymes y la documentación del IASB y de la Fundación IFRS.
- Compare sus políticas contables actuales, formuladas según el PGC, con las secciones de la norma que afectan a su actividad; un programa de contabilidad bien configurado le facilitará mantener ambos criterios.
- Apóyese en una gestoría o despacho especializado: al no ser obligatorias, hay pocos profesionales expertos en su implantación, así que elija con criterio.
- Prepare un doble juego de información: las cuentas oficiales según el PGC para el Registro Mercantil y la información en formato NIIF para su matriz, sus socios o sus inversores.
Preguntas frecuentes sobre las NIIF para pymes
¿Qué son las NIIF para pymes?
Las NIIF para pymes son la versión simplificada de las Normas Internacionales de Información Financiera, publicada por el IASB en 2009 para empresas sin obligación pública de rendir cuentas. Condensan el cuerpo normativo completo en un texto de unas 230 páginas, con menos opciones contables y menos desgloses, de modo que una empresa mediana pueda presentar sus cuentas en el lenguaje contable internacional sin un gran coste técnico.
¿Son obligatorias las NIIF para una pyme española?
No, las NIIF no son obligatorias para una pyme española: la normativa contable exigible es el Plan General de Contabilidad, en su versión general o de pymes, y no hay previsión de que esa obligación cambie a corto plazo. Las NIIF solo se exigen en la Unión Europea a los grupos cotizados en sus cuentas consolidadas; para el resto de sociedades su aplicación es voluntaria.
¿Qué diferencia hay entre las NIIF y el Plan General de Contabilidad?
La diferencia entre las NIIF y el PGC está en su origen y su función: las NIIF las emite el IASB y buscan la comparabilidad internacional de las cuentas, mientras que el PGC se aprueba por real decreto en España y es el marco obligatorio para formular y depositar las cuentas anuales. Una pyme puede usar las NIIF como información complementaria, pero sus cuentas oficiales siguen el PGC.
¿Quién emite las NIIF?
Las NIIF las emite el IASB, el Consejo de Normas Internacionales de Contabilidad, una organización sin ánimo de lucro con sede en Londres integrada en la Fundación IFRS. Su cometido es aportar transparencia, responsabilidad y eficiencia a los mercados financieros mediante un lenguaje contable común, y sus normas son hoy la referencia en unos 120 países, incluida toda la Unión Europea.
¿Qué diferencia hay entre NIIF y NIC?
La diferencia entre NIIF y NIC es cronológica: las NIC (Normas Internacionales de Contabilidad) son las normas antiguas, emitidas hasta 2001, y las NIIF son las que las sustituyeron desde entonces. Muchas NIC siguen vigentes integradas en el mismo cuerpo normativo, por lo que en la práctica ambas siglas conviven y el conjunto completo se conoce como normas NIIF o IFRS.
¿Cuándo le conviene a una pyme aplicar las NIIF?
A una pyme le conviene aplicar las NIIF cuando trabaja de forma habitual con clientes, socios o matrices extranjeras, cuando busca inversión internacional o cuando opera en el sector financiero con mercados exteriores. En esos casos, presentar la información en el estándar internacional genera confianza y acelera los análisis; si su actividad es puramente nacional, el PGC cubre todas sus necesidades.
Un idioma contable que abre puertas
Las NIIF para pymes son, en resumen, el idioma contable internacional puesto al alcance de la pequeña y mediana empresa: no sustituyen al PGC ante el Registro Mercantil, pero hacen legibles sus cuentas para cualquier inversor del mundo. Si además de orden contable su empresa necesita capital para dar el siguiente paso, en Financia-T analizamos, estructuramos y canalizamos operaciones de financiación para inversión y crecimiento y de financiación con garantía hipotecaria hacia financiadores privados especializados, con respuesta de viabilidad en 24-72 horas. Cuéntenos su caso a través de nuestro formulario de contacto.
