
La pensión de un autónomo es la prestación contributiva de jubilación que abona la Seguridad Social a los trabajadores por cuenta propia, y se calcula con las mismas reglas que en el Régimen General: se obtiene la base reguladora a partir de las bases de cotización de los últimos 25 años y se le aplica un porcentaje que depende de los años cotizados a lo largo de toda la vida laboral.
Para calcular la pensión de un autónomo, sume sus bases de cotización de los últimos 300 meses (25 años), divida el resultado entre 350 y aplique a esa base reguladora el porcentaje que corresponda a sus años cotizados: el 50 % con 15 años y hasta el 100 % con 36 años y 6 meses. El importe final depende, sobre todo, de cuánto haya cotizado durante esos últimos 25 años.
- La base reguladora se obtiene dividiendo entre 350 la suma de las últimas 300 bases de cotización (25 años).
- Se exige un mínimo de 15 años cotizados (que dan el 50 % de la base reguladora); el 100 % se alcanza con 36 años y 6 meses.
- En 2026, la edad ordinaria de jubilación es de 66 años y 10 meses, o 65 años con al menos 38 años y 3 meses cotizados.
- Desde 2023 los autónomos cotizan por ingresos reales, mediante un sistema de 15 tramos de rendimientos netos.
- Desde 2026 se implanta progresivamente un doble cálculo de la base reguladora: la Seguridad Social aplica de oficio el más favorable.
¿Qué es la base reguladora y cómo se calcula?
La base reguladora es la cifra de referencia sobre la que se calcula la pensión: la media ponderada de lo que usted ha cotizado en los últimos 25 años. Se calcula sumando las bases de cotización de los últimos 300 meses y dividiendo el resultado entre 350; el divisor es mayor que 300 porque la pensión se cobra en 14 pagas. Las bases anteriores a los últimos 24 meses se actualizan conforme al IPC para que la inflación no las erosione.
Aquí está la clave práctica para cualquier autónomo: solo cuentan los últimos 25 años. Cotizar por la base mínima durante toda la vida y subirla los últimos meses ya no sirve de casi nada; subirla durante los últimos 25 años, sí.
¿Cuántos años hay que cotizar para cobrar el 100 % de la pensión?
Para cobrar el 100 % de la base reguladora, un autónomo necesita 36 años y 6 meses cotizados. Con el mínimo de 15 años se percibe el 50 %, y cada mes adicional suma porcentaje según una escala decreciente. De forma orientativa:
| Años cotizados | Porcentaje aproximado de la base reguladora |
|---|---|
| 15 años | 50 % |
| 20 años | 62 % |
| 25 años | 74 % |
| 30 años | 85 % |
| 36 años y 6 meses o más | 100 % |
Recuerde además el requisito de carencia específica: al menos 2 de los años cotizados deben estar dentro de los 15 inmediatamente anteriores a la jubilación.
¿A qué edad puede jubilarse un autónomo en 2026?
La edad de jubilación de un autónomo en 2026 es de 66 años y 10 meses con carácter general, o de 65 años si acredita al menos 38 años y 3 meses de cotización. Es el penúltimo escalón del periodo transitorio iniciado en 2013: desde 2027, la edad ordinaria será de 67 años para quien no alcance los 38 años y 6 meses cotizados. También existe la jubilación anticipada voluntaria, hasta 2 años antes de la edad legal con un mínimo de 35 años cotizados, a cambio de coeficientes reductores que acompañan a la pensión de por vida.
Cómo calcular la pensión de un autónomo paso a paso
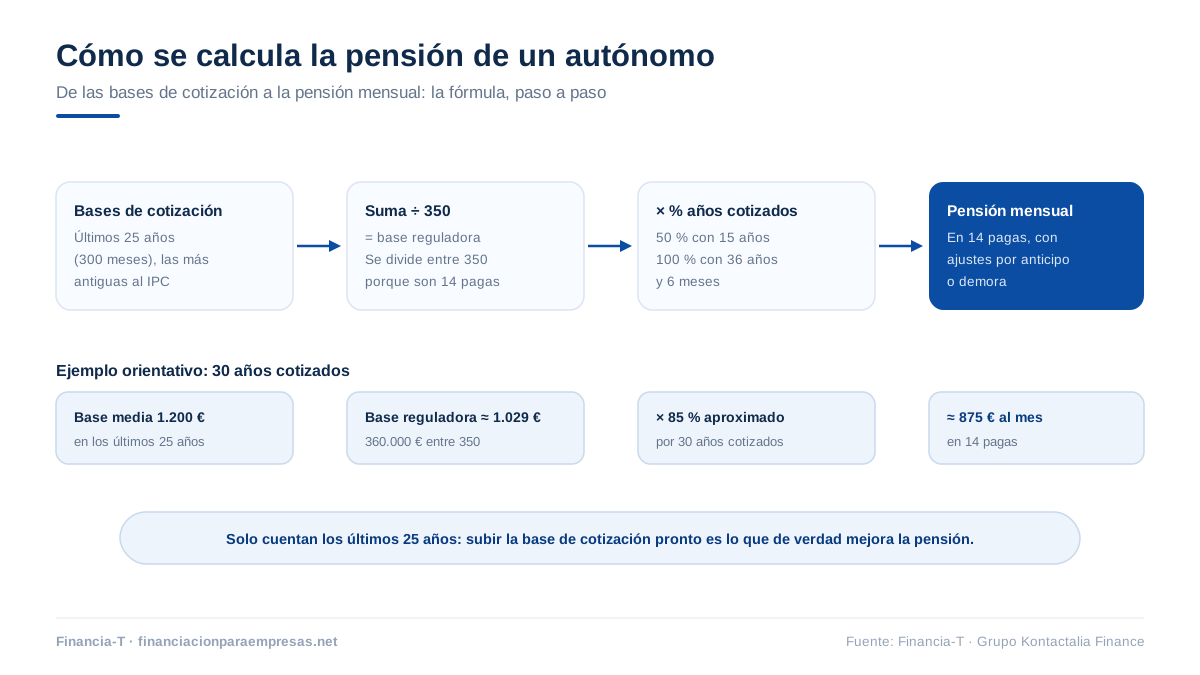
- Reúna sus bases de cotización de los últimos 25 años; puede consultarlas en el portal Import@ss de la Seguridad Social.
- Sume las 300 bases mensuales, con las más antiguas actualizadas conforme al IPC.
- Divida el resultado entre 350: esa es su base reguladora.
- Aplique el porcentaje que corresponda a sus años cotizados (del 50 % al 100 %).
- Ajuste el resultado con los coeficientes reductores si anticipa la jubilación, o con el incentivo por demora si la retrasa.
Un ejemplo orientativo: un autónomo que haya cotizado 30 años, con una base media de 1.200 € mensuales en los últimos 25, tendría una base reguladora aproximada de 1.029 € (360.000 € entre 350) y cobraría en torno al 85 %: unos 875 € al mes en 14 pagas. El mismo perfil con 36 años y 6 meses cotizados percibiría la base completa: unos 1.029 € mensuales.
¿Por qué las pensiones de los autónomos son más bajas y cómo mejorar la suya?
Las pensiones de los autónomos son históricamente más bajas que las del Régimen General por una razón sencilla: durante décadas la mayoría cotizó por la base mínima. La brecha se irá cerrando con la cotización por ingresos reales, pero si usted está hoy a diez o quince años de jubilarse, las palancas a su alcance son tres:
- Subir la base de cotización cuanto antes, porque los últimos 25 años son los que entran en el cálculo.
- Completar carrera de cotización hasta los 36 años y 6 meses que dan el 100 % de la base reguladora.
- Valorar la jubilación demorada: cada año completo de retraso añade un 4 % adicional a la pensión, o alternativamente un pago único.
Y una reflexión de quien lleva años trabajando con autónomos y empresarios: su negocio y su patrimonio también forman parte de su jubilación. Planificar a tiempo la venta, el relevo o la puesta en rentabilidad de sus activos pesa tanto como la cuota que paga cada mes.
Preguntas frecuentes sobre la pensión de los autónomos
¿Cuántos años tiene que cotizar un autónomo para cobrar pensión?
Un autónomo tiene que cotizar un mínimo de 15 años para cobrar la pensión contributiva de jubilación, y al menos 2 de esos años deben estar comprendidos dentro de los 15 anteriores al momento de jubilarse. Con ese mínimo se cobra el 50 % de la base reguladora; para alcanzar el 100 % se necesitan 36 años y 6 meses de cotización.
¿Cómo se calcula la base reguladora de la pensión de un autónomo?
La base reguladora de un autónomo se calcula sumando sus bases de cotización de los últimos 25 años (300 meses) y dividiendo el resultado entre 350; las bases más antiguas se actualizan conforme al IPC. Se divide entre 350 y no entre 300 porque la pensión se cobra en 14 pagas. Cuanto mayor haya sido su base de cotización en esos años, mayor será la pensión resultante.
¿A qué edad se jubila un autónomo en 2026?
La edad de jubilación de un autónomo en 2026 es de 66 años y 10 meses con carácter general, o de 65 años si acredita al menos 38 años y 3 meses cotizados. En 2027 termina el periodo transitorio: la edad ordinaria quedará en 67 años para quienes no alcancen los 38 años y 6 meses de cotización.
¿Puede un autónomo jubilarse antes de la edad legal?
Un autónomo puede jubilarse anticipadamente, de forma voluntaria, hasta 2 años antes de su edad legal si acredita al menos 35 años cotizados. A cambio se aplican coeficientes reductores sobre la pensión, que dependen de los meses de adelanto y de la carrera de cotización, y que se mantienen de por vida. Conviene calcular el impacto antes de decidir.
¿Qué es el doble cálculo de la pensión que se aplica desde 2026?
El doble cálculo de la pensión, que se implanta de forma progresiva desde 2026, compara dos fórmulas: la tradicional, con los últimos 25 años cotizados, y una nueva que irá ampliando el periodo computado y permitirá descartar los peores meses. La Seguridad Social aplica de oficio el resultado más favorable, de modo que ningún autónomo pierde pensión por el cambio de sistema.
¿Cómo puede un autónomo mejorar su pensión?
Mejorar la pensión de un autónomo pasa por cotizar por encima de la base mínima cuanto antes —los últimos 25 años son los que cuentan—, completar carrera hasta los 36 años y 6 meses que dan el 100 % y valorar la jubilación demorada, que añade un 4 % adicional por cada año completo de retraso. Un instrumento de previsión complementario ayuda a cerrar la diferencia.
Conclusión
La pensión de un autónomo no es un misterio: es la base reguladora de sus últimos 25 años multiplicada por el porcentaje de su carrera de cotización, cobrada a la edad que le corresponda. Las decisiones que tome hoy sobre su base de cotización determinarán directamente lo que cobre mañana. Y si su actividad necesita liquidez sin descapitalizarse por el camino, tenga presente cómo nos organizamos en el grupo: al autónomo persona física le acompaña nuestra marca especializada Capital Privado MB, mientras que Financia-T estudia las operaciones de empresas respaldadas por patrimonio inmobiliario; consulte nuestros préstamos con garantía hipotecaria para empresas y la obtención de liquidez sobre inmuebles.
