
El autónomo colaborador familiar es el cónyuge, pareja de hecho o pariente hasta el segundo grado de un trabajador autónomo que trabaja con él de forma habitual en el negocio y cotiza en el Régimen Especial de Trabajadores Autónomos (RETA) sin necesidad de darse de alta en Hacienda.
El autónomo colaborador familiar permite incorporar legalmente a un familiar directo al negocio: se da de alta solo en la Seguridad Social con el modelo TA.0521/2, no presenta IVA ni IRPF trimestrales y, si es alta nueva, disfruta de una bonificación del 50% de la cuota durante 18 meses y del 25% durante los 6 meses siguientes. El titular le paga la nómina y deduce el gasto en su actividad.
Puntos clave del autónomo colaborador en 2026
- Bonificación del 50% de la cuota durante los primeros 18 meses y del 25% del mes 19 al 24, si el familiar no ha estado de alta en el RETA en los 5 años anteriores.
- Alcanza al cónyuge, la pareja de hecho y los parientes hasta el segundo grado por consanguinidad, afinidad o adopción.
- El alta se tramita solo ante la Seguridad Social con el modelo TA.0521/2: sin alta censal en Hacienda ni modelos 303 y 130 trimestrales.
- Los menores de 16 años no pueden trabajar como colaboradores, y el trabajo debe ser habitual, no una ayuda esporádica.
- El salario y las cotizaciones del colaborador son gasto deducible para el autónomo titular.
¿Qué es el autónomo colaborador familiar?
El autónomo colaborador familiar es una figura creada para regularizar una realidad muy extendida en los negocios familiares españoles: el cónyuge o los hijos que trabajan en la tienda, el taller o el bar sin contrato ni cotización. La ley presume que un familiar directo que trabaja de forma habitual en el negocio no puede ser asalariado ordinario del titular, así que le asigna un encaje propio dentro del RETA. El resultado es una relación formalizada: el familiar cotiza, genera derechos propios de pensión y prestaciones, y el negocio deduce el coste.
¿Quién debe darse de alta como autónomo colaborador?
Debe darse de alta como autónomo colaborador el familiar que cumpla, a la vez, estos requisitos que marca la Seguridad Social:
- Vínculo familiar directo con el titular: cónyuge o pareja de hecho, descendientes, ascendientes y demás parientes hasta el segundo grado inclusive, por consanguinidad, afinidad o adopción.
- Ocupación habitual en el centro o centros de trabajo del negocio: una colaboración puntual en campaña no obliga al alta.
- Edad mínima de 16 años: el Estatuto del Trabajo Autónomo prohíbe el trabajo autónomo a los menores de esa edad, también en el negocio familiar.
Quedan fuera los familiares de autónomos societarios que ejercen exclusivamente a través de una sociedad limitada: en ese caso la incorporación se articula como relación laboral con la sociedad, no como colaboración familiar. Y si lo que se plantea es contratar a familiares que no conviven con usted, o a terceros, le interesa nuestra guía sobre cuántos empleados puede contratar un autónomo.
¿Cómo darse de alta como autónomo colaborador paso a paso?
- Reúna la documentación: DNI del familiar, libro de familia o certificado que acredite el parentesco y copia del alta en Hacienda del autónomo titular del negocio.
- Presente el modelo TA.0521/2 («Familiar colaborador del titular de la explotación») ante la Seguridad Social, presencialmente con cita previa o por vía telemática.
- Comunique los datos de cotización y, si lo desea, domicilie la cuota del colaborador en la cuenta del titular, algo que la Tesorería admite expresamente.
- Formalice la relación interna: salario acorde al convenio del sector y a la categoría profesional, con su recibo de nómina mensual.
¿Qué bonificaciones tiene la cuota del autónomo colaborador?
Las bonificaciones del autónomo colaborador buscan aflorar el trabajo familiar no declarado, especialmente el de cónyuges e hijos. Si el familiar no ha estado de alta en el RETA en los 5 años anteriores, la cuota se bonifica un 50% durante los primeros 18 meses y un 25% del mes 19 al 24. Tenga en cuenta un matiz importante desde el sistema de cotización por ingresos reales: los colaboradores no se ajustan a los tramos de rendimientos, sino que cotizan como mínimo por la base que fija cada año la normativa para esta figura.
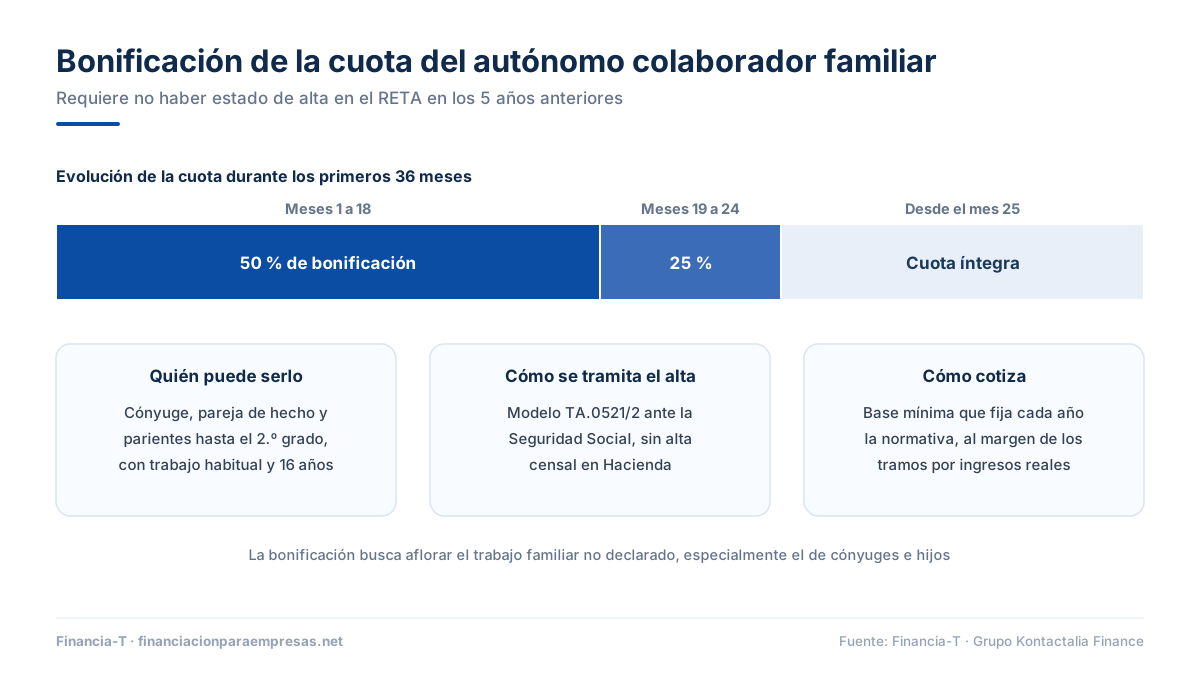
Requisitos y bonificaciones del autónomo colaborador: tabla resumen
Esta tabla condensa las condiciones de acceso a la figura y las bonificaciones de cuota que reconoce la normativa:
| Concepto | Detalle |
|---|---|
| Vínculo familiar | Cónyuge, pareja de hecho y parientes hasta el segundo grado por consanguinidad, afinidad o adopción |
| Habitualidad | Trabajo habitual en el negocio; la ayuda esporádica no obliga al alta |
| Edad mínima | 16 años cumplidos |
| Trámite de alta | Modelo TA.0521/2 ante la Seguridad Social, sin alta censal en Hacienda |
| Bonificación meses 1 a 18 | 50% de la cuota |
| Bonificación meses 19 a 24 | 25% de la cuota |
| Condición de la bonificación | No haber estado de alta en el RETA en los 5 años anteriores |
| Base de cotización | Como mínimo, la base que fija cada año la normativa para esta figura, al margen de los tramos por ingresos reales |
¿Qué impuestos paga el autónomo colaborador?
Los impuestos del autónomo colaborador son su gran ventaja práctica: al no figurar como obligado tributario en Hacienda, queda exento de las obligaciones fiscales trimestrales. No presenta el modelo 303 de IVA ni el modelo 130 de IRPF, porque ambas obligaciones recaen en el autónomo titular del negocio. El colaborador solo presenta su declaración anual de la renta, como cualquier trabajador, tributando por el salario que percibe y que debe estar documentado en nóminas o recibos.
¿Qué obligaciones asume el autónomo titular?
- Responder del pago de las cotizaciones del colaborador: la obligación principal es del propio colaborador, pero la Tesorería puede exigir el pago subsidiariamente al titular, y es habitual domiciliar ambas cuotas en la misma cuenta.
- Pagar el salario y entregar la nómina conforme a la categoría profesional y al convenio colectivo aplicable al sector.
- Registrar salario y cotizaciones como gasto deducible de la actividad, reduciendo el rendimiento neto sobre el que tributa el titular.
Autónomo colaborador y autónomo titular: comparativa rápida
| Aspecto | Autónomo colaborador | Autónomo titular |
|---|---|---|
| Alta en Hacienda | No | Sí (alta censal) |
| IVA e IRPF trimestrales | No presenta | Modelos 303 y 130 |
| Bonificación inicial | 50% durante 18 meses y 25% durante 6 más | Tarifa plana estatal, según la normativa vigente |
| Declaración anual de la renta | Sí, por su salario | Sí, por el rendimiento del negocio |
| Quién deduce el gasto | — | Deduce salario y cotizaciones del colaborador |
Preguntas frecuentes sobre el autónomo colaborador familiar
¿Quién puede ser autónomo colaborador familiar?
Puede ser autónomo colaborador familiar el cónyuge, la pareja de hecho y los parientes hasta el segundo grado por consanguinidad, afinidad o adopción de un trabajador autónomo: hijos, padres, abuelos, nietos, hermanos y cuñados. Debe trabajar en el negocio de forma habitual, no esporádica, y tener 16 años cumplidos como mínimo.
¿Cuánto paga de cuota un autónomo colaborador?
La cuota del autónomo colaborador parte de la base mínima que fija cada año la normativa, sin ajustarse a los tramos de ingresos reales. Si no ha estado de alta en el RETA en los 5 años anteriores, disfruta de una bonificación del 50% durante los primeros 18 meses y del 25% del mes 19 al 24.
¿El autónomo colaborador tiene que presentar el IVA y el IRPF trimestral?
El autónomo colaborador no presenta IVA ni IRPF trimestrales: al no darse de alta en Hacienda como obligado tributario, los modelos 303 y 130 corresponden exclusivamente al autónomo titular del negocio. El colaborador solo presenta su declaración anual de la renta, como cualquier trabajador por cuenta ajena, con su nómina como justificante.
¿Cómo se da de alta un autónomo colaborador?
El alta del autónomo colaborador se tramita únicamente ante la Seguridad Social con el modelo TA.0521/2, aportando el DNI, el libro de familia o documento que acredite el parentesco y el alta en Hacienda del autónomo titular. No se requiere alta censal propia del colaborador, lo que simplifica mucho el trámite.
¿Puede un autónomo societario tener un autónomo colaborador?
Un autónomo societario que ejerce su actividad exclusivamente a través de una sociedad limitada no puede acogerse a la figura del autónomo colaborador: esta se reserva a familiares de autónomos personas físicas. En ese caso, el familiar debe incorporarse como trabajador por cuenta ajena de la sociedad o, si procede, como socio.
¿Tiene derecho a paro y prestaciones el autónomo colaborador?
El autónomo colaborador cotiza en el RETA con las mismas coberturas que cualquier autónomo: contingencias comunes y profesionales, incapacidad temporal, cese de actividad (el «paro de los autónomos») y jubilación. Su carrera de cotización es propia e independiente de la del titular, lo que le genera derechos de pensión futuros.
Conclusión
Incorporar a un familiar como autónomo colaborador es la forma más limpia y económica de formalizar el trabajo en el negocio familiar: un solo trámite ante la Seguridad Social, dos años de cuota bonificada, cero obligaciones fiscales trimestrales para el colaborador y gasto deducible para el titular. Y cuando ese negocio familiar necesita capital para crecer o para superar un bache de tesorería, la vía más ágil suele ser la financiación alternativa con garantía hipotecaria. Si el titular ejerce como autónomo persona física, esa operativa la atiende la marca especializada de nuestro grupo, Capital Privado MB; si el negocio opera ya como sociedad, en Financia-T analizamos, estructuramos y canalizamos operaciones de préstamos para negocios y de liquidez sobre inmuebles, con viabilidad en 24-72 horas.
