Paseo de Gracia 12, 1ª planta B · Eixample · 08007 Barcelona +34 930 500 549 · contacto@financia-t.com
Inscritos en el Banco de España · D238

Préstamos con garantía hipotecaria para empresas

Actualizado: octubre 2026

En Financia-T gestionamos préstamos con garantía hipotecaria para empresas con nuestros fondos de deuda e inversores, para sociedades que necesitan liquidez, cancelar financiación anterior o afrontar una inversión. Hace falta un inmueble como garantía: de la empresa, de sus socios o de un tercero que acepte respaldar la operación. Intermediarios financieros desde 2009, inscritos en el Banco de España (D238).

  • Firma ante notario
  • Sin productos vinculados
  • Opciones fuera de CIRBE en B2B
5,0/5 en 21 reseñas de Google
Solicitud de préstamo
Paso 1 · menos de 2 minutos

¿Qué importe de financiación necesita su empresa?

Financiación desde 15.000 €

¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?

¿Cuál es su valor aproximado?

¿Tiene cargas o hipotecas sobre el inmueble?

¿Cuál es el importe aproximado de las cargas?

Kontactalia Finance, S.L. tratará sus datos personales con la finalidad de dar respuesta a su consulta y/o peticiones de solicitud de préstamo o de información. Podrá ejercer sus derechos de protección de datos. Para más información consulte la política de privacidad.

Financia-T es la marca de Kontactalia Finance, S.L. especializada en financiación para empresas y pymes con garantía inmobiliaria. Empresa inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro Estatal de Consumo (439/2013).

Cómo funciona

Cómo funcionan los préstamos con garantía hipotecaria para empresas

Un préstamo con garantía hipotecaria para empresas es financiación que una sociedad obtiene aportando como garantía una nave, un local, unas oficinas, un edificio o la vivienda de un socio. El importe depende del valor de tasación y de la viabilidad de la operación, no de la puntuación de riesgo del banco. Así funciona:

  • Quién presta: fondos de deuda, family offices e inversores privados, no bancos. Financia-T estudia la operación, la presenta y la acompaña hasta la firma.
  • Qué se valora: la tasación ECO, las cargas y la facilidad de venta del inmueble, y de dónde saldrá la cuota o el capital al vencimiento.
  • Cómo se formaliza: escritura ante el notario que elija, hipoteca inscrita en el Registro de la Propiedad y fondos el mismo día por OMF, una transferencia irrevocable a través del Banco de España.
  • Quién responde: la sociedad con el inmueble. Si lo aporta un socio sin asumir la deuda, firma como hipotecante no deudor.

Simule la cuota de su préstamo con garantía hipotecaria o pida el estudio de su operación

Cuándo lo necesita

Para qué sirven los préstamos con garantía hipotecaria para empresas

  • Circulante y tesoreríaPagar nóminas, proveedores o impuestos sin agotar sus líneas bancarias, con liquidez sobre un inmueble que sigue siendo suyo.
  • Refinanciar deuda vencida o caraAgrupar préstamos vencidos o con peores condiciones en una sola cuota que la caja pueda sostener (reunificación de deudas).
  • Pagar a Hacienda o a la Seguridad SocialLevantar un embargo o parar una subasta que ya tiene fecha, pagando al acreedor en la propia firma (deudas con Hacienda).
  • Invertir o crecerComprar activos, maquinaria o existencias, abrir un centro o aprovechar una oportunidad que no espera al banco.
  • Un préstamo puenteLiquidez hasta que se cierre una venta, un cobro o la refinanciación bancaria, devolviendo el capital al final (préstamos puente).

Si la suya es otra necesidad, cuéntenosla igualmente: en esta financiación con garantía hipotecaria lo decisivo es el inmueble y cómo va a devolverse el dinero.

Condiciones

Condiciones: importe, plazo, tipo de interés y garantía

Son condiciones orientativas para que pueda valorar la operación. Las definitivas las recibirá por escrito, con todos los costes, antes de decidir.

Importe
Desde 15.000 €

Hasta el 50 % de la tasación ECO del inmueble (40 % en suelo, naves vacías o locales sin actividad) y hasta 200 M€ por operación. El importe final depende del estudio.

Garantía
Un inmueble tasado

Nave, local, oficinas o edificio de la empresa, de los socios o de una patrimonial; también la vivienda de un socio. Si ya tiene hipoteca, puede cancelarse en la firma o quedar la nueva detrás.

Tipo de interés
TIN fijo desde el 10 %

Desde el 8 % en operaciones de más de 5 M€. Depende del porcentaje sobre tasación, del plazo, del inmueble y del estudio. Por ejemplo, 300.000 € a 10 años suponen una cuota de 3.964,52 € al mes.

Plazo
Hasta 10 años

Por debajo de 1 M€ (15 años por debajo de 500.000 €). A partir de 1 M€, 24-36 meses, 48 como máximo, pagando intereses cada mes y el capital al vencimiento.

Devolución
Cuota fija, carencia o bullet

Cuota fija de capital e intereses; carencia de capital hasta 24 meses pagando solo intereses; o intereses mensuales y capital al final (bullet), solo en operaciones mercantiles.

Cancelación anticipada
Desde el 0 %

Puede devolver todo o parte con un preaviso de 15-30 días, pagando intereses solo hasta ese día. Muchas empresas lo usan hasta poder pasar la financiación a su banco.

Costes y gastos que debe tener en cuenta

  • Comisión de apertura del financiador y honorarios de Financia-T: constan con su importe en la propuesta y se pagan el día de la firma, dentro de la operación.
  • Tasación ECO del inmueble: entre 300 y 900 € según el tipo de activo. Se paga en la firma, no antes.
  • Notaría, registro, gestoría e impuesto AJD: notaría y registro según arancel; el AJD va del 0,5 % al 1,5 % según la comunidad autónoma.
  • El riesgo que debe conocer: el inmueble responde del préstamo. Si la empresa dejara de pagar, el financiador podría ejecutar la hipoteca y la sociedad, o el socio que la aportó, perdería la propiedad.

El estudio inicial no tiene coste y no le compromete. Todos los gastos constan con su importe en la propuesta por escrito.

Simule la cuota de su préstamo hipotecario y pida el estudio de su operación

Paso a paso

Cómo solicitarlo, paso a paso

Son cinco pasos hasta recibir los fondos. Le decimos cuándo tiene una primera respuesta, cuándo recibe la propuesta y cuándo puede firmar.

  1. 1
    Día 1

    Cuéntenos su caso

    Nos dice cuánto necesita, para qué y qué inmueble puede aportar, por el formulario o por teléfono. Un asesor sénior le llama en menos de 24 horas laborables.

  2. 2
    24-48 h

    Estudiamos la solicitud

    Revisamos la nota simple, las cuentas y el destino del dinero. Con la documentación completa, le damos una primera respuesta en 24-48 horas. Todavía no es la aprobación definitiva.

  3. 3
    Días 2-6

    Tasación y propuesta por escrito

    Una tasadora homologada hace la tasación ECO. El financiador presenta por escrito importe, plazo, tipo, comisiones, gastos y forma de pago. Si interviene una persona física consumidora, también recibe la FEIN.

  4. 4
    Días 7-10

    Preparación y firma ante notario

    Preparamos la escritura, coordinamos la cancelación de cargas si las hay y firma ante el notario que elija. En operaciones viables y documentadas, en torno a 7-10 días desde la aceptación.

  5. 5
    Mismo día

    Fondos en la firma

    Recibe los fondos en el mismo acto por OMF. Si cancela una hipoteca anterior o una deuda, se paga al acreedor en ese momento con su certificado de deuda y su carta de pago. La inscripción registral se gestiona en paralelo.

Los plazos corresponden a operaciones entre sociedades con la documentación completa. Si un socio aporta su vivienda, interviene la Ley 5/2019 (FEIN, acta notarial previa y diez días de reflexión) y la firma necesita más tiempo. Si tiene una fecha límite, vea préstamos urgentes para empresas.

Confianza

Por qué estudiar su operación con Financia-T

Comprobamos la titularidad y las cargas del inmueble, tanto si pertenece al negocio como a un socio o a un tercero. Definimos qué capital respalda la garantía y cómo lo devolverá la empresa. Le explicamos la propuesta escrita con todos los costes y, si la acepta, coordinamos la firma en la notaría que elija. Puede ver cómo trabajamos del estudio a la firma.

Más de 1.000 operaciones desde 2009

Kontactalia Finance trabaja desde Barcelona con fondos de deuda, family offices e inversores privados, en préstamos hipotecarios para pymes, patrimoniales y grandes empresas de toda España.

Le decimos pronto si es viable

Con la nota simple y el último balance le orientamos en 24-48 horas. No le pedimos más documentos hasta saber que la operación tiene sentido para usted.

Propuesta por escrito antes de decidir

Importe, plazo, tipo, cuota, comisiones y gastos, cada uno con su importe. Sin productos vinculados y con cancelación anticipada desde el 0 %.

Valoración 5,0 sobre 5 en Google

21 reseñas de empresas que han pasado por el mismo proceso. Puede leerlas antes de llamarnos.

Entidad regulada

Financia-T es la marca de financiación para empresas de Kontactalia Finance, S.L., intermediario financiero fundado en Barcelona en 2009. Concedemos la financiación a través de fondos de deuda, family offices e inversores institucionales, y llevamos su operación hasta la firma en notaría.

  • Banco de España: Registro de Intermediarios de Crédito Inmobiliario, código D238 (Ley 5/2019). Consultar · certificado
  • Registro Estatal REEIF (Dirección General de Consumo): inscripción 439/2013, Ley 2/2009. Consultar · certificado
  • Dirección técnica acreditada por EFPA España en crédito inmobiliario (LCCI). Ver acreditación
  • Seguro de responsabilidad civil conforme a la Ley 5/2019; identificación, prevención del blanqueo y RGPD en cada operación. Ver póliza
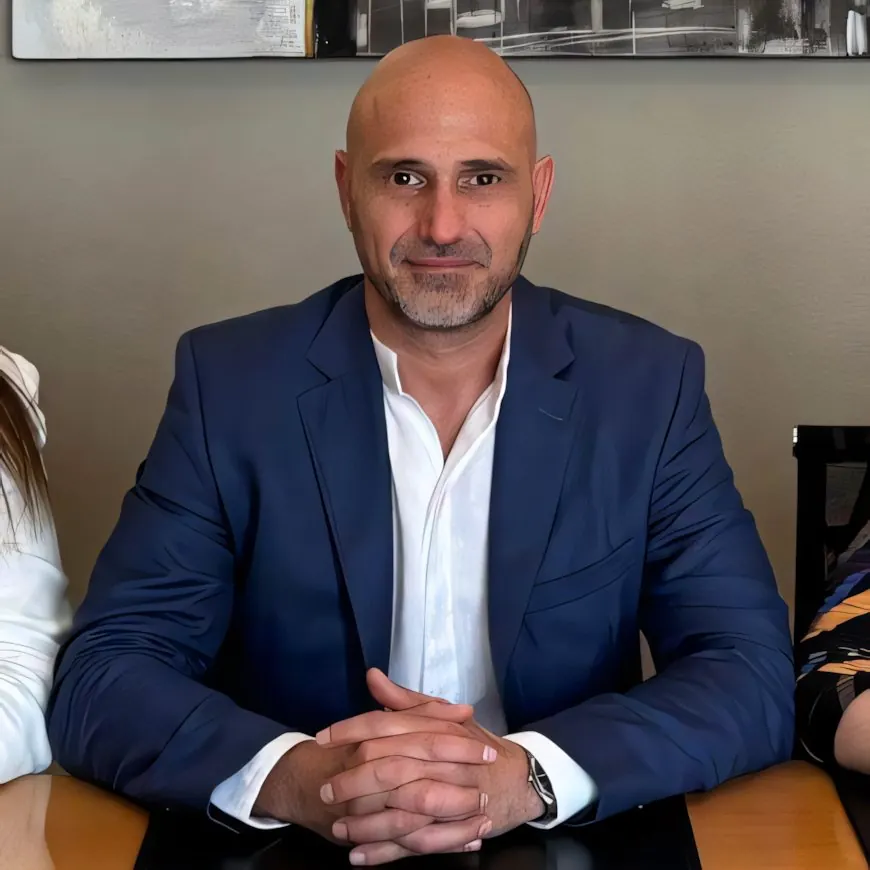
Alejandro Melero García, CEO de Kontactalia Finance
Autor y revisor experto

Alejandro Melero García

CEO y socio fundador de Kontactalia Finance (2009) · asesor financiero certificado en crédito inmobiliario (EFPA, LCCI)

Desde 2009 gestiona financiación alternativa para empresas. Supervisa cada operación y responde de los contenidos de esta página.
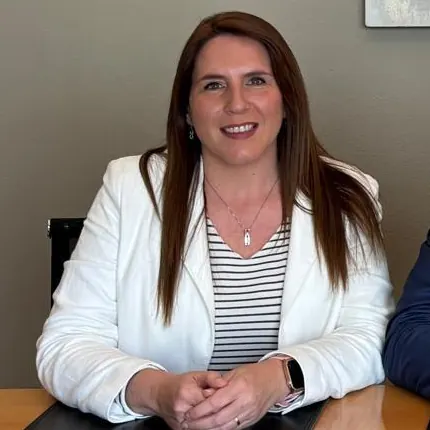
Esther Sora Margalef, asesora financiera sénior
Análisis técnico y estructuración

Esther Sora Margalef

Asesora financiera sénior · certificada por EFPA España

Estudia la viabilidad de la operación, la capacidad de devolución de la empresa y el inmueble que se aporta como garantía. Es la interlocutora con los financiadores y le explica el plazo, el interés, las comisiones y los gastos de la propuesta.

Puede hablar con el equipo en el 930 500 549 o escribirnos desde el formulario. Conozca Kontactalia Finance →

Simule y solicite

Simule su cuota y pida el estudio

Elija el importe y el plazo para ver una cuota orientativa y, si le encaja, cuéntenos su caso en el formulario. La estimación no es una oferta: la propuesta definitiva la recibirá por escrito tras el estudio.

Simule su cuota
Estimación orientativa al instante · TIN desde el 10 %
Cuota mensual—
Intereses totales—
Coste total de financiación—

La cuota incluye capital e intereses, con sistema francés. El TIN parte del 10 % anual; el definitivo depende del inmueble, del porcentaje solicitado y del estudio. Importe máximo en el simulador: 1.000.000 €. Plazo: hasta 15 años por debajo de 500.000 €, hasta 10 años entre 500.000 € y 1 M€ y, a partir de 1 M€, 24-36 meses (48 como máximo), habitualmente con intereses mensuales y capital al vencimiento; el simulador ajusta el plazo al importe. La estimación no incluye apertura, honorarios, tasación ni gastos; los verá en la propuesta. Aquí, el coste total suma capital e intereses.

Solicitud de préstamo
Paso 1 · menos de 2 minutos

¿Qué importe de financiación necesita su empresa?

Financiación desde 15.000 €

¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?

¿Cuál es su valor aproximado?

¿Tiene cargas o hipotecas sobre el inmueble?

¿Cuál es el importe aproximado de las cargas?

Kontactalia Finance, S.L. tratará sus datos personales con la finalidad de dar respuesta a su consulta y/o peticiones de solicitud de préstamo o de información. Podrá ejercer sus derechos de protección de datos. Para más información consulte la política de privacidad.

Documentación

Qué documentación necesita para el estudio y la firma

Para empezar bastan la nota simple del inmueble y el último balance. El resto se lo pediremos solo si el estudio es viable.

Para el estudio inicial

  • Nota simple actualizada del inmueble (podemos pedirla nosotros).
  • Últimas cuentas anuales, más el balance y la cuenta de resultados del ejercicio en curso.
  • Cuánto necesita, para qué y cómo piensa devolverlo.

Antes de la firma

  • Escrituras y poderes vigentes de la sociedad, CIF y DNI de los administradores.
  • Certificados de estar al corriente con Hacienda y la Seguridad Social, o el detalle de las deudas si las hay.
  • Último Impuesto de Sociedades y formularios de identificación (KYC).
  • Si hay una hipoteca anterior, certificado de deuda del banco para cancelarla en la firma.
Requisitos

Qué requisitos debe cumplir su empresa y su inmueble

Un préstamo hipotecario para sociedades mercantiles o patrimoniales encaja si se cumplen estos puntos. Si duda en alguno, cuéntenoslo igualmente.

Encaja si

  • Es una sociedad mercantil (SL, SA) o patrimonial con actividad real, aunque lleve poco tiempo funcionando.
  • Puede aportar un inmueble de la sociedad, de los socios o de un tercero cuyo valor permita financiarse dentro del 50 % de la tasación.
  • Tiene un plan realista para devolverlo: ingresos habituales, venta del inmueble o refinanciación bancaria posterior.
  • Las deudas con Hacienda, la Seguridad Social u otros acreedores no descartan la operación: a menudo se cancelan en la propia firma.

No encaja si

  • No hay ningún inmueble que aportar: sin un inmueble no existe esta financiación. Vea las opciones cuando el banco dice no.
  • La empresa no puede pagar la cuota desde el primer mes ni tiene una forma creíble de devolver el capital al vencimiento.
  • Necesita más del 50 % del valor del inmueble (40 % si no está en uso): el financiador no supera ese límite.

¿Reúne lo básico? Simule su cuota o pida el estudio de su préstamo hipotecario

Devolución

Cómo se devuelve un crédito con garantía hipotecaria: cuota fija, carencia o capital al final

Hay tres formas de devolverlo, según el importe y la salida prevista. En la propuesta verá la cuota de cada opción antes de decidir.

Cuota fija (sistema francés)

La misma cuota de capital e intereses durante todo el plazo, hasta 10 años por debajo de 1 M€. Con tipo fijo sabe cuánto pagará cada mes y el capital pendiente baja con cada pago. La empresa debe poder pagarla desde el primer mes.

Durante el plazo: capital e intereses, siempre la misma cantidad.
Al vencimiento: nada; con la última cuota el préstamo queda cancelado.

Carencia de capital

Hasta 24 meses pagando solo intereses, con una cuota más baja al principio, mientras espera un cobro, termina una reforma o arranca una inversión. Mientras dura, la deuda no baja y después la cuota es algo mayor; su importe consta en la propuesta.

Durante el plazo: solo intereses durante la carencia; después, cuota fija de capital e intereses.
Al vencimiento: nada, si ha completado el plazo con cuota fija.

Intereses mensuales y capital al final (bullet)

Paga solo intereses cada mes y devuelve todo el capital al vencimiento. Es la estructura habitual a partir de 1 M€, a 24-36 meses ampliables a 48, y en operaciones puente. Solo se estudia con una salida realista: una venta, una refinanciación bancaria o un cobro previsto.

Durante el plazo: solo intereses, la cuota más baja de las tres.
Al vencimiento: todo el capital, de una vez.

Ejemplos

Dos ejemplos de operaciones que hemos firmado

Dos casos distintos, al 10 % TIN y con los mismos criterios que la calculadora.

Liquidez sobre una nave en propiedad

Situación: Una sociedad industrial tiene una nave sin cargas tasada en 820.000 €. Necesita 380.000 € para los pagos habituales y para preparar un pedido grande. El banco tarda en responder y sus líneas de crédito están al límite.

  • FinalidadCirculante y preparación de un pedido grande
  • Importe380.000 €
  • Plazo7 años
  • GarantíaNave industrial de la sociedad, sin cargas
  • Importe sobre tasación46,3 % de 820.000 €
  • DevoluciónCuota fija (sistema francés)
  • Cuota mensual6.308,45 €
  • Intereses totales149.909,79 €

Resultado: Recibe los fondos el día de la firma por OMF, sin productos vinculados y, al ser una operación entre sociedades, con opciones fuera de CIRBE. Devuelve el préstamo en cuotas fijas durante 7 años y puede cancelarlo antes, desde el 0 %, si vende o refinancia con su banco.

Ver el cálculo

380.000 € al 10 % TIN en 84 cuotas fijas de 6.308,45 €; intereses totales 149.909,79 €; coste total de financiación 529.909,79 €. Comisión de apertura, honorarios, notaría, registro y AJD se liquidan el día de la firma y constan en la propuesta; la tasación la paga la empresa al encargarla.

Segundo rango con un año de carencia

Situación: Una sociedad patrimonial tiene un edificio en alquiler tasado en 1.150.000 € con una hipoteca bancaria vigente. Necesita 250.000 € para reformar dos plantas y prevé un año sin rentas en ellas.

  • FinalidadReformar dos plantas de un edificio en alquiler
  • Importe250.000 €
  • Plazo6 años
  • GarantíaEdificio en alquiler de una patrimonial, con hipoteca bancaria vigente
  • Importe sobre tasación21,7 % de 1.150.000 €
  • Devolución12 meses de carencia y después cuota fija
  • Cuota en carencia2.083,33 €
  • Cuota después5.311,76 €

Resultado: Mantiene la hipoteca del banco y añade la nueva detrás, porque juntas no superan el 50 % de la tasación. Durante el primer año paga solo intereses y después una cuota fija durante 5 años. Esa carencia le cuesta unos 10.240 € más de intereses que amortizar desde el primer mes, a cambio de aliviar la caja mientras dura la obra.

Ver el cálculo

250.000 € al 10 % TIN: 12 meses pagando solo intereses (2.083,33 € al mes) y después 60 cuotas fijas de 5.311,76 €. Intereses totales: 93.705,67 €. Comisión de apertura, honorarios, notaría, registro y AJD se liquidan el día de la firma y constan en la propuesta; la tasación la paga la empresa al encargarla.

Ejemplos de operaciones como las que firmamos, calculados con el mismo motor que la calculadora y con datos anonimizados. La propuesta de cada operación se entrega por escrito con todos los importes.

¿Su operación se parece a alguna de las dos? Simule su cuota o cuéntenos su caso con sus cifras

Ventajas e inconvenientes

Ventajas, inconvenientes y alternativas

Ventajas

  • El importe depende de la tasación del inmueble y de la viabilidad de la operación, no de la puntuación de riesgo del banco: desde 15.000 € hasta el 50 % de la tasación.
  • Respuesta inicial en 24-48 horas y firma en 7-10 días en operaciones mercantiles viables.
  • Sin productos vinculados. La sociedad responde con el inmueble; los socios no avalan por sistema.
  • Entre sociedades, el préstamo puede quedar fuera de CIRBE y conserva sus líneas bancarias para el día a día.
  • Cancelación anticipada desde el 0 % cuando pueda pasar la financiación a su banco.

Inconvenientes y límites

  • Hace falta un inmueble con valor suficiente; sin él no hay operación.
  • El tipo es más alto que el de un banco: TIN desde el 10 %, más comisión de apertura, honorarios, tasación y gastos de firma.
  • Si la empresa deja de pagar, el financiador puede ejecutar la hipoteca y quien aportó el inmueble, la sociedad o el socio, perdería la propiedad.
  • Entre sociedades, una hipoteca para empresas no lleva FEIN ni periodo de reflexión: la decisión se toma con la propuesta escrita delante.

Alternativas que conviene comparar

Préstamo bancario

Mejor: tipo de interés más bajo y plazos de 3 a 10 años. Si el banco llega a tiempo y acepta sus vinculaciones, suele ser la opción más económica.

Peor: semanas o meses de estudio, decisión del comité según solvencia y cuentas, casi siempre aval personal de los socios y operación declarada en la CIRBE.

Financiación sin hipoteca (crédito online, factoring, pagarés)

Mejor: respuesta de horas a pocos días sin aportar un inmueble, para importes pequeños a corto plazo si la empresa factura con regularidad.

Peor: normalmente unas decenas de miles de euros, plazos de 3 a 36 meses y TAE alta, con comisiones por anticipo o renovación (financiación de circulante para pymes).

Vender el inmueble

Mejor: obtiene todo su valor sin deuda ni cuota. Si lo necesita para la actividad, el sale and leaseback permite venderlo y seguir usándolo como inquilino.

Peor: pierde la propiedad y la venta puede tardar meses. Con el préstamo conserva el activo y cancela cuando pase la financiación al banco.

Conviene saber

Qué inmuebles aceptamos como garantía hipotecaria

Revisamos el valor del inmueble, sus cargas y su facilidad de venta. Puede aportarlo la empresa, un socio, una patrimonial o un tercero; quien lo aporta sin asumir la deuda firma como hipotecante no deudor.

  • Naves industriales, locales comerciales y oficinas, en uso o alquilados: hasta el 50 % de la tasación.
  • Edificios y hoteles: se valora el inmueble y, en hoteles, la ocupación y el ingreso por habitación disponible (RevPAR).
  • Viviendas de socios o de sociedades patrimoniales aportadas sin asumir la deuda: hasta el 50 %. Si es la vivienda de una persona física, se aplica la Ley 5/2019.
  • Suelo finalista urbano y activos sin actividad: hasta el 40 % de su tasación.
  • Si ya hay una hipoteca, puede cancelarse en la firma o añadir la nueva detrás, si juntas no superan el 50 %.

Simule la cuota con su importe y su plazo o pida el estudio de la operación de su sociedad

Conviene saber

Financiación fuera de CIRBE para su empresa

La CIRBE es la central de riesgos del Banco de España: recoge las operaciones que comunican las entidades obligadas a declararlas. Que el préstamo quede fuera depende del financiador y de cómo se haga la operación; no basta con que sea entre empresas. Se lo aclaramos desde el primer contacto.

  • Si prestatario y garante son sociedades y el financiador no es una entidad obligada a declarar, el préstamo puede quedar fuera de CIRBE.
  • Así conserva sus líneas bancarias para los pagos y cobros del día a día.
  • Si interviene una persona física consumidora (prestatario, avalista o hipotecante), se aplica la Ley 5/2019: FEIN, acta previa y comunicación a CIRBE.
  • Si su problema es el riesgo ya declarado, vea cómo reducir la CIRBE de una empresa.
Conviene saber

Créditos con garantía hipotecaria en su provincia

Gestionamos operaciones en toda España desde Barcelona: el estudio se hace a distancia, el tasador visita el inmueble y la firma es ante el notario que usted elija. Estas zonas tienen una página propia con sus inmuebles habituales y ejemplos.

¿Dudas sobre su inmueble o su plazo? Simule la cuota o cuéntenos su operación: le respondemos en 24-48 horas

Preguntas frecuentes

Preguntas frecuentes sobre los préstamos con garantía hipotecaria para empresas

Lo que conviene saber

¿Qué pesa más al aprobar un préstamo hipotecario a una empresa: el inmueble o sus cuentas?

En la financiación alternativa con garantía hipotecaria pesa más el inmueble, porque fija el importe máximo, hasta el 50 % de su tasación ECO, y protege al financiador; en la banca pesan más las cuentas. Pero el inmueble no basta: el financiador necesita ver de dónde saldrá la cuota o, en una operación bullet, cómo se devolverá el capital al vencimiento. Por eso analizamos el valor del activo, la capacidad de devolución y el scoring, la puntuación del riesgo crediticio.

¿Puede una empresa con pérdidas en el último ejercicio conseguir un préstamo hipotecario?

Una empresa con pérdidas en el último ejercicio puede conseguir un préstamo hipotecario si explica la causa y muestra cómo devolverá la deuda. Una pérdida puntual por una inversión, una obra o un cliente que no pagó pesa menos que pérdidas recurrentes. El inmueble en garantía y un plan de tesorería creíble compensan el resultado contable. Si las pérdidas son estructurales, el estudio se orienta a una reestructuración de deuda para empresas o a una venta ordenada.

¿Qué diferencias hay entre una hipoteca para una empresa y una hipoteca para un particular?

La hipoteca para una empresa es una operación mercantil: si es íntegramente B2B no se rige por la Ley 5/2019 ni lleva FEIN ni acta notarial previa. La de un particular sobre su vivienda sí, con un periodo de reflexión obligatorio antes de firmar. La empresa aporta además documentación societaria, poderes y cuentas, y su préstamo admite estructuras como el bullet, con devolución del capital al vencimiento. La hipoteca bancaria computa en la CIRBE; la que canalizamos en una operación íntegramente B2B, no. En ambos casos la garantía es un inmueble tasado.

¿Cuántos años puede durar un préstamo hipotecario para una sociedad mercantil?

Un préstamo hipotecario para una sociedad mercantil puede durar hasta 10 años en operaciones de menos de un millón de euros (15 por debajo de 500.000 €), con cuota de capital e intereses. Por encima del millón, la estructura habitual es bullet a 36 meses, excepcionalmente 48, con intereses periódicos y el capital al vencimiento. El plazo se ajusta a la finalidad: más largo para liquidez estructural o reestructuración, más corto para un préstamo puente para empresas con salida definida.

¿Qué ventajas tiene la garantía hipotecaria frente al aval personal de los socios de la empresa?

La garantía hipotecaria limita el riesgo del socio a un inmueble concreto y a la cifra de responsabilidad pactada, mientras que el aval personal compromete todo su patrimonio presente y futuro, según el artículo 1911 del Código Civil. Con la hipoteca, el financiador cobra sobre un activo identificado y valorado, y suele ofrecer más importe y plazo. Si el socio aporta su inmueble como hipotecante no deudor, no se convierte en deudor del préstamo.

Cómo trabajamos en Financia-T

¿Pueden estructurar una operación con garantía de varios inmuebles situados en distintas provincias?

Estructuramos operaciones con varios inmuebles situados en distintas provincias como garantía de un solo préstamo. Cada finca se tasa por separado, el importe se calcula sobre la suma de las tasaciones ECO y la escritura reparte la responsabilidad hipotecaria entre ellas. Basta con una firma ante un notario; después, cada hipoteca se inscribe en el Registro de la Propiedad correspondiente a su ubicación. Todo el estudio se tramita a distancia, para empresas de toda España.

¿Qué sociedad tasa el inmueble de la empresa y quién elige al tasador?

El inmueble lo tasa una sociedad de tasación homologada por el Banco de España, conforme a la Orden ECO/805/2003. Coordinamos el encargo con tasadoras que aceptan nuestros financiadores, y la empresa paga la tasación en la firma, no antes. Si la empresa ya tiene una tasación ECO vigente, de menos de seis meses y de una sociedad homologada, puede aportarla y se estudia si el financiador la acepta.

¿Tramitan con FEIN y acta notarial previa si un socio persona física avala a la sociedad?

Cuando un socio persona física avala a la sociedad o hipoteca un inmueble y la garantía es de uso residencial, tramitamos la operación conforme a la Ley 5/2019: FEIN, acta notarial previa y 10 días de reflexión, 14 en Cataluña. Ese marco protege al socio aunque la prestataria sea la sociedad, y la operación computa en la CIRBE. Si la operación es íntegramente B2B, sin personas físicas garantes, no se aplica esa ley y la firma puede cerrarse en 7-10 días.

¿Puede la sociedad elegir el notario ante el que firma el préstamo con garantía hipotecaria?

La sociedad elige el notario ante el que firma, en su localidad o donde le resulte más cómodo. Nosotros enviamos a la notaría la documentación, coordinamos la fecha con el financiador y, si hay hipotecas previas, con el banco que debe cancelarlas en el mismo acto. Como el estudio se hace a distancia, la notaría es el único paso presencial. El notario presenta la escritura telemáticamente en el Registro de la Propiedad el mismo día.

¿Llevan IVA los intereses del préstamo hipotecario que canalizan para la empresa?

Los intereses del préstamo hipotecario no llevan IVA, porque la concesión de préstamos y créditos está exenta según el artículo 20.Uno.18.º de la Ley del IVA. Los servicios de terceros que intervienen en la operación, como la notaría, el registro o la tasación, sí facturan con su IVA. Que los intereses no lleven IVA no impide que sean un gasto deducible en el Impuesto sobre Sociedades, dentro de los límites que fija la ley.

Conceptos técnicos que conviene conocer

¿En qué se diferencia la ejecución hipotecaria extrajudicial de la judicial para una empresa?

La ejecución judicial se tramita ante el juzgado por el procedimiento de los artículos 681 y siguientes de la Ley de Enjuiciamiento Civil, con subasta electrónica y control judicial. La extrajudicial es una venta ante notario, prevista en el artículo 129 de la Ley Hipotecaria, que solo cabe si se pactó en la escritura con un valor de tasación para subasta y un domicilio para notificaciones. Para la empresa deudora, la judicial suele ser más lenta y ofrece más posibilidades de oposición.

¿Qué es el rango hipotecario y qué supone una segunda hipoteca para el acreedor?

El rango hipotecario es el orden de preferencia entre hipotecas sobre una misma finca, fijado por la fecha de su asiento en el Registro de la Propiedad: la primera cobra antes que la segunda. Para el acreedor en segundo rango, eso significa cobrar solo con lo que sobre tras pagar la primera en una ejecución, con más riesgo. Por eso lo habitual es cancelar la hipoteca previa en la firma y que la nueva quede en primer rango; el segundo rango es excepcional.

¿Qué es la hipoteca unilateral y cuándo se constituye a favor de un acreedor no presente?

La hipoteca unilateral es la que el propietario constituye ante notario sin que el acreedor comparezca, regulada en el artículo 141 de la Ley Hipotecaria. Se inscribe en el Registro, pero su eficacia frente al acreedor depende de que este la acepte después, también en escritura. Si la aceptación no consta en los dos meses siguientes a un requerimiento, el propietario puede cancelarla. Se usa cuando el financiador no puede acudir a la firma o firma en otra ciudad.

¿Se extiende la hipoteca de una nave a la maquinaria e instalaciones fijas que contiene?

La hipoteca de una nave no se extiende a la maquinaria salvo pacto expreso en la escritura, según el artículo 111 de la Ley Hipotecaria, excepto los elementos que no pueden separarse sin dañar el inmueble o el propio elemento. Las instalaciones incorporadas de forma permanente al edificio, como las eléctricas o las de climatización, suelen quedar incluidas. La maquinaria móvil puede gravarse aparte con hipoteca mobiliaria o quedar libre para otra financiación.

¿Qué es el valor de subasta pactado en la escritura y por qué importa a la empresa?

El valor de subasta es la cifra que la escritura fija como tipo para una eventual ejecución, y la Ley de Enjuiciamiento Civil exige que no sea inferior al 75 % del valor de tasación. Importa porque sirve de referencia en la subasta: cuanto más alto, más difícil es que el inmueble se adjudique por poco y mayor es el sobrante para la empresa si llega a ejecutarse. Conviene revisarlo antes de firmar y que coincida con la tasación ECO.

Guías y referencias

Guías para entender este tipo de financiación

Referencias:

  • Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (FEIN, acta notarial previa y periodo de reflexión cuando interviene una persona física). Ver en el BOE
  • Ley 2/2009, de 31 de marzo, sobre contratación con consumidores de préstamos hipotecarios y servicios de intermediación (Registro Estatal 439/2013). Ver en el BOE
  • Orden ECO/805/2003, de 27 de marzo, sobre normas de valoración de bienes inmuebles (tasación ECO). Ver en el BOE
  • Banco de España: Registro de Intermediarios de Crédito Inmobiliario (código D238) y Central de Información de Riesgos (CIRBE). Consultar el registro

Contenido redactado y revisado por Alejandro Melero García (EFPA-LCCI). Última actualización: 12 de octubre de 2026.

Simule y solicite

Termine aquí su solicitud

La calculadora conserva el importe y el plazo que eligió antes y el formulario, los datos que haya escrito. Cuéntenos su caso y le llamamos en 24 horas laborables, sin compromiso.

Simule su cuota
Estimación orientativa al instante · TIN desde el 10 %
Cuota mensual—
Intereses totales—
Coste total de financiación—

La cuota incluye capital e intereses, con sistema francés. El TIN parte del 10 % anual; el definitivo depende del inmueble, del porcentaje solicitado y del estudio. Importe máximo en el simulador: 1.000.000 €. Plazo: hasta 15 años por debajo de 500.000 €, hasta 10 años entre 500.000 € y 1 M€ y, a partir de 1 M€, 24-36 meses (48 como máximo), habitualmente con intereses mensuales y capital al vencimiento; el simulador ajusta el plazo al importe. La estimación no incluye apertura, honorarios, tasación ni gastos; los verá en la propuesta. Aquí, el coste total suma capital e intereses.

Solicitud de préstamo
Paso 1 · menos de 2 minutos

¿Qué importe de financiación necesita su empresa?

Financiación desde 15.000 €

¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?

¿Cuál es su valor aproximado?

¿Tiene cargas o hipotecas sobre el inmueble?

¿Cuál es el importe aproximado de las cargas?

Kontactalia Finance, S.L. tratará sus datos personales con la finalidad de dar respuesta a su consulta y/o peticiones de solicitud de préstamo o de información. Podrá ejercer sus derechos de protección de datos. Para más información consulte la política de privacidad.