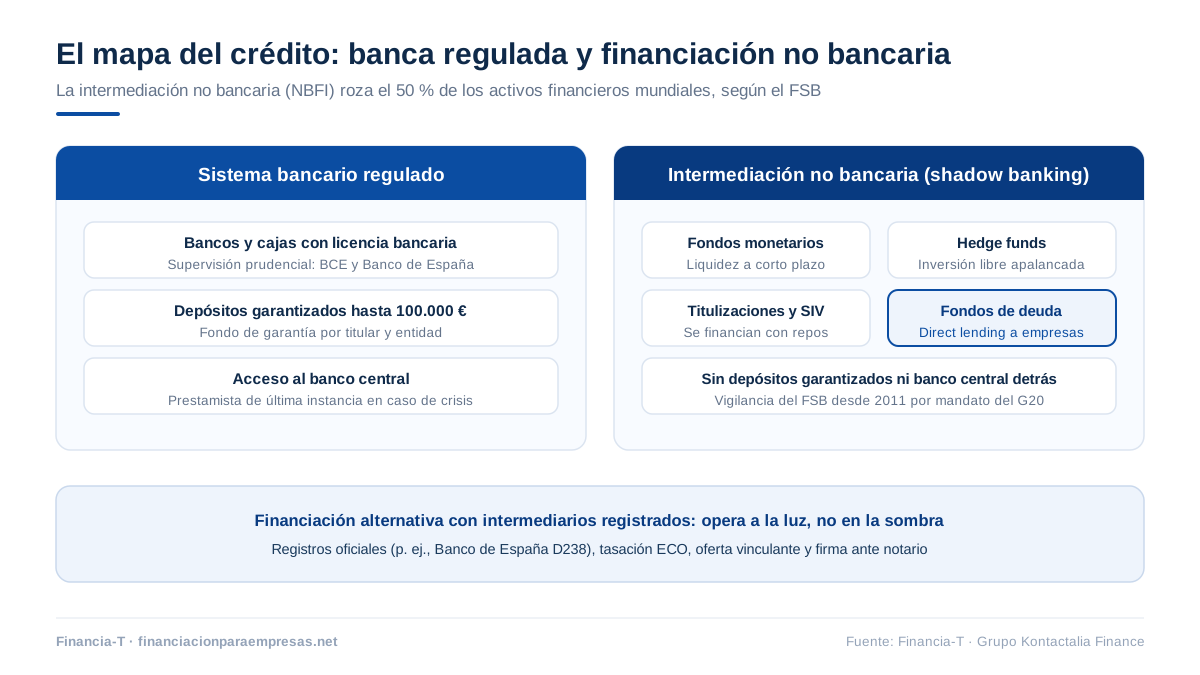
El shadow banking o banca en la sombra es el conjunto de entidades, vehículos y productos financieros que conceden crédito o canalizan liquidez fuera del sistema bancario regulado: sin licencia bancaria, sin acceso a la financiación del banco central y sin la cobertura de un fondo de garantía de depósitos.
El shadow banking agrupa a fondos de inversión libre, fondos monetarios, vehículos de titulización y otras entidades no bancarias que financian la economía sin captar depósitos. Según el Consejo de Estabilidad Financiera (FSB), la intermediación financiera no bancaria representa ya en torno a la mitad de los activos financieros mundiales. No debe confundirse con la financiación alternativa regulada, que opera con empresas inscritas en registros oficiales.
Puntos clave sobre la banca en la sombra
- La intermediación financiera no bancaria supera los 200 billones de dólares en activos y roza el 50 % del sistema financiero mundial, según los informes anuales del FSB.
- El término lo acuñó el economista Paul McCulley en 2007, en plena gestación de la crisis subprime.
- Fue un factor determinante en la crisis financiera de 2007-2008 y en la recesión mundial posterior.
- Desde 2011, el G20 encargó al FSB la vigilancia anual del sector y la reforma de sus segmentos más frágiles.
- A diferencia de la banca, no capta depósitos ni cuenta con garantía pública: en la banca tradicional española los depósitos están cubiertos hasta 100.000 € por titular y entidad.
¿Qué es el shadow banking?
El shadow banking es, en esencia, hacer banca sin ser banco: captar dinero a corto plazo en los mercados y prestarlo o invertirlo a plazos más largos, replicando la función de un banco comercial sin someterse a sus exigencias de capital, liquidez y supervisión. Buena parte del sector considera peyorativa la etiqueta «banca en la sombra» y prefiere hablar de «financiación basada en el mercado». La denominación técnica actual es intermediación financiera no bancaria (NBFI, por sus siglas en inglés), que es la que utilizan el FSB y los bancos centrales en sus informes.
¿Qué entidades y productos forman la banca en la sombra?
La banca en la sombra no se limita a un tipo de entidad: abarca estructuras muy diversas cuyo rasgo común es operar fuera del perímetro de la regulación bancaria. Entre las principales figuran:
- Los fondos de inversión libre (hedge funds)
- Los fondos del mercado monetario
- Los instrumentos de inversión estructurados (SIV)
- Los vehículos y sociedades de titulización
- Los fondos de inversión crediticia y de deuda (direct lending) no supervisados prudencialmente
- Los corredores de valores (brokers-dealers)
- Los proveedores de seguros de crédito y garantías financieras
- Las sociedades de capital riesgo en sus tramos de deuda
- Las empresas de financiación no bancarias sin registro oficial
¿Qué papel juega el shadow banking en la economía?
El papel del shadow banking en la economía es doble: proporciona crédito y liquidez que la banca no cubre, pero lo hace sin redes de seguridad. Igual que un banco, transforma plazos y financia empresas, promociones o carteras de activos; a diferencia de un banco, no acepta depósitos y se financia a corto plazo mediante pagarés respaldados por activos o mediante el mercado de repos, en el que el prestatario vende un valor con el compromiso de recomprarlo a precio y fecha pactados. Esa dependencia de la financiación mayorista a corto es su motor y, a la vez, su talón de Aquiles: cuando el mercado se cierra, no hay banco central que actúe de prestamista de última instancia.
¿Por qué fue clave en la crisis de 2008?
La crisis de 2008 fue, en gran medida, una corrida bancaria sobre la banca en la sombra. Las hipotecas subprime estadounidenses se empaquetaron en titulizaciones opacas que vehículos no regulados financiaban con deuda a cortísimo plazo. Cuando los impagos hipotecarios afloraron, los inversores retiraron esa financiación de golpe, los vehículos tuvieron que malvender activos y las pérdidas contagiaron a bancos de inversión, aseguradoras y, finalmente, a la economía real de todo el mundo. La lección quedó escrita: el riesgo que se expulsa por la puerta de la regulación vuelve a entrar por la ventana de la sombra.
¿Cómo se regula el shadow banking en 2026?
La regulación del shadow banking avanza, aunque más despacio de lo que se prometió tras la crisis. Desde 2011, el FSB publica por mandato del G20 un informe anual de seguimiento de la intermediación financiera no bancaria; Estados Unidos y la Unión Europea han reformado los fondos del mercado monetario y el mercado de titulizaciones, y Basilea III ha endurecido los vínculos de los bancos con estos vehículos. El efecto secundario es conocido: cuanto más estricta es la regulación bancaria, más actividad crediticia migra hacia el sector no bancario, por lo que supervisores como el Banco Central Europeo señalan de forma recurrente los fondos de deuda y la valoración de activos ilíquidos como focos de vigilancia prioritaria.
¿Es lo mismo shadow banking que financiación alternativa?
No: confundir shadow banking con financiación alternativa es un error frecuente y conviene deshacerlo. La financiación alternativa seria opera a la luz: empresas inscritas en registros públicos, tasaciones oficiales, contratos firmados ante notario y condiciones transparentes desde el primer día. Es el caso de Financia-T, marca de Kontactalia Finance, S.L., inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro Estatal de Consumo (439/2013): analizamos, estructuramos y canalizamos cada operación hacia financiadores privados especializados.
| Aspecto | Banca tradicional | Shadow banking | Financiación alternativa regulada |
|---|---|---|---|
| Licencia y supervisión | Licencia bancaria y supervisión prudencial | Sin supervisión prudencial plena | Empresas inscritas en registros oficiales |
| Capta depósitos | Sí, con garantía hasta 100.000 € | No | No: el capital lo aportan financiadores identificados |
| Transparencia de condiciones | Alta, productos estandarizados | Baja, estructuras opacas | Alta: oferta vinculante y firma ante notario |
| Ejemplo | Préstamo bancario a pyme | Titulización financiada con repos | Préstamo con garantía hipotecaria estructurado por una empresa inscrita en los registros oficiales |
Preguntas frecuentes sobre el shadow banking
Lo que conviene saber
¿Es ilegal la banca en la sombra o simplemente opera fuera del sistema bancario?
La banca en la sombra no es ilegal: el término describe la actividad de crédito que realizan entidades no bancarias fuera del perímetro de la regulación bancaria tradicional. Incluye fondos monetarios, vehículos de titulización, fondos de deuda o plataformas de financiación participativa, muchos con su propia supervisión. Lo que sí está prohibido es captar depósitos del público sin ser entidad de crédito. Cada actividad tiene su marco legal específico.
¿Cómo saber si una entidad de financiación no bancaria está supervisada por algún organismo?
Para saber si una entidad de financiación no bancaria está supervisada, consulte los registros oficiales del Banco de España, los de la CNMV, que incluyen gestoras, fondos y plataformas de financiación participativa, y el registro estatal del Ministerio de Consumo. Kontactalia Finance, por ejemplo, figura en el registro del Banco de España con el n.º D238 y en el REEIF con el n.º 439/2013.
¿Qué peso tiene la banca en la sombra en Europa frente a la banca tradicional?
Según la definición amplia del Consejo de Estabilidad Financiera, la banca en la sombra y el resto del sector financiero no bancario reúnen cerca de la mitad de los activos financieros mundiales, y en la zona euro su peso es comparable al de la banca. Buena parte corresponde a fondos de inversión, aseguradoras y fondos de pensiones. En la financiación de empresas, sin embargo, la banca sigue siendo mayoritaria en Europa, al contrario que en Estados Unidos, donde los mercados de capitales pesan más.
¿Qué riesgos tiene para una empresa financiarse con entidades no bancarias?
Financiarse con entidades no bancarias tiene riesgos que conviene medir: un coste superior al bancario, plazos más cortos en algunas operaciones, garantías hipotecarias casi siempre exigidas y, si el financiador no está inscrito en un registro oficial, menos protección. Por eso conviene comprobar que la operación se formaliza ante notario, que la hipoteca se inscribe en el Registro de la Propiedad y que nadie cobra por adelantado. Con esas cautelas, su ventaja es la rapidez y la flexibilidad.
¿Por qué ha crecido la financiación no bancaria a empresas desde la crisis financiera?
La financiación no bancaria a empresas ha crecido desde la crisis de 2008 porque los bancos redujeron su crédito al endurecerse los requisitos de capital de Basilea III y la supervisión. Ese hueco lo ocuparon fondos de deuda, plataformas de financiación participativa, family offices e inversores institucionales que buscaban rentabilidad con tipos bajos. En España se sumó el Mercado Alternativo de Renta Fija, el MARF, creado en 2013 para que las medianas empresas emitan deuda.
Cómo trabajamos en Financia-T
¿Qué comprobaciones hacen sobre los inversores no bancarios antes de presentarles una operación?
Presentamos las operaciones a fondos de deuda, family offices e inversores institucionales con los que trabajamos de forma recurrente, identificados y con capital propio o gestionado. En la firma, el notario verifica su identidad y los medios de pago conforme a la normativa de prevención del blanqueo de capitales, y la hipoteca se inscribe a su favor en el Registro de la Propiedad. Kontactalia Finance está inscrita en el Banco de España con el n.º D238.
¿Puede la empresa conocer la identidad del inversor no bancario antes de la firma?
Sí, la empresa conoce la identidad del financiador antes de la firma. El fondo de deuda, family office o inversor institucional figura como acreedor en la propuesta firme y en el borrador de escritura que se revisa antes de acudir al notario, y la hipoteca se inscribe después a su favor en el Registro de la Propiedad. No hay financiadores anónimos: el notario identifica a ambas partes y deja constancia de los medios de pago.
¿Qué diferencia práctica hay para la empresa entre firmar con un banco o con inversores no bancarios?
La diferencia práctica está en el proceso y en el coste, no en la forma: con inversores no bancarios la operación también se firma ante notario y la hipoteca se inscribe en el Registro de la Propiedad. El análisis da más peso al inmueble que al rating o calificación crediticia, la respuesta llega en 24-48 horas y la firma en 7-10 días. A cambio, el TIN parte del 10 %, por encima del bancario. Lo explicamos en financiación para empresas con garantía inmobiliaria.
¿Qué tipo de interés aplican los inversores privados a una empresa con garantía inmobiliaria?
Los inversores privados aplican a una empresa con garantía inmobiliaria un TIN desde el 10 % anual, y desde el 8 % en grandes operaciones. El tipo final depende del porcentaje sobre la tasación ECO, de la calidad y liquidez del inmueble, del plazo y de la solidez del plan de devolución. Los intereses están exentos de IVA por el art. 20.Uno.18.º de la Ley del IVA. Lo detallamos en préstamos con garantía hipotecaria para empresas.
¿Qué control hacen el notario y el Registro en las operaciones que canalizan fuera de la banca?
El notario controla la legalidad de la operación: identifica a las partes, comprueba los poderes del administrador que firma, verifica los medios de pago y advierte sobre las cláusulas de la escritura. Después, el registrador califica la escritura y, si es correcta, inscribe la hipoteca, requisito para que nazca como derecho real (art. 1875 del Código Civil). Es el mismo doble control que en una hipoteca bancaria, y si interviene un consumidor se suma el acta previa de la Ley 5/2019.
Conceptos técnicos que conviene conocer
¿Qué es la transformación de vencimientos y por qué genera riesgo de liquidez?
La transformación de vencimientos consiste en financiar activos a largo plazo con pasivos a corto, por ejemplo préstamos a varios años con fondos que los inversores pueden retirar en cualquier momento. Genera riesgo de liquidez porque, si muchos inversores reclaman su dinero a la vez, la entidad tiene que vender activos con descuento o deja de pagar. Los bancos la gestionan con acceso al banco central y garantía de depósitos; la banca en la sombra carece de esa red.
¿Por qué el Fondo de Garantía de Depósitos no cubre los productos de la banca en la sombra?
El Fondo de Garantía de Depósitos de Entidades de Crédito solo cubre los depósitos en las entidades de crédito adheridas, hasta 100.000 € por titular y entidad, y, por separado, los valores depositados en ellas hasta otros 100.000 €. Los productos de la banca en la sombra, como participaciones en fondos, préstamos de plataformas o bonos de titulización, no son depósitos: su riesgo lo asume el inversor. Por eso suelen ofrecer una rentabilidad mayor.
¿Qué es el Consejo de Estabilidad Financiera y cómo vigila la intermediación no bancaria?
El Consejo de Estabilidad Financiera, o FSB, es el organismo internacional creado por el G20 en 2009 que coordina a supervisores y bancos centrales para vigilar los riesgos del sistema financiero mundial. Sobre el sector financiero no bancario publica cada año un informe de seguimiento global, identifica las actividades con riesgo de transformación de vencimientos, apalancamiento o liquidez, y propone recomendaciones que después aplican los reguladores nacionales y europeos.
¿Qué es la titulización y por qué se relacionó con la banca en la sombra?
La titulización es la técnica que agrupa préstamos u otros derechos de cobro, los cede a una entidad independiente, en España un fondo de titulización, y emite valores respaldados por esos flujos para venderlos a inversores. Se relacionó con la banca en la sombra porque, antes de 2008, permitió sacar riesgo del balance de los bancos y financiarlo fuera de la regulación bancaria, con hipotecas subprime de alto riesgo mal evaluadas. Hoy la regula en la UE el Reglamento 2017/2402.
¿Qué diferencia hay entre una entidad de crédito y un establecimiento financiero de crédito?
Una entidad de crédito, como un banco o una cooperativa de crédito, puede captar depósitos del público y conceder créditos, y está sometida a la supervisión prudencial completa. Un establecimiento financiero de crédito también presta y lo supervisa el Banco de España, pero no puede captar depósitos reembolsables del público, así que se financia en los mercados o con su matriz. Su régimen está en la Ley 5/2015, de fomento de la financiación empresarial.
Conclusión
La banca en la sombra seguirá creciendo mientras exista demanda de crédito que la banca regulada no atiende: es útil para la economía, pero concentra riesgos precisamente donde no llega el supervisor. Para una empresa, la conclusión práctica es sencilla: financiarse fuera del banco es legítimo y a menudo la mejor opción, siempre que se haga con empresas inscritas en registros oficiales y contratos transparentes. Si quiere entender el mapa completo de opciones, consulte nuestra guía completa de financiación alternativa para empresas; y si su empresa dispone de un inmueble, el préstamo con garantía hipotecaria para empresas o la liquidez sobre inmuebles son las vías reguladas más directas, con viabilidad en 24-48 horas y firma en 7-10 días. Cuéntenos su operación y la analizamos sin compromiso.