
Vender una propiedad pero quedarse como inquilino —la operación conocida como sale & leaseback o venta con arrendamiento posterior— es una fórmula por la que el propietario transmite su inmueble a un inversor y, en el mismo acto, firma un contrato de alquiler que le permite seguir viviendo o trabajando en él: convierte el activo en liquidez sin mudarse.
Si necesita liquidez y su capacidad de endeudamiento está agotada, el sale & leaseback le permite vender el inmueble, cobrar el precio y permanecer en él como arrendatario mediante un contrato unificado de venta y alquiler, que puede incluir una opción de recompra. Los operadores especializados presentan oferta en firme en unas 72 horas. Antes de firmar, compárelo con un préstamo con garantía hipotecaria.
Las claves, en cuatro datos:
- La operación se articula en un contrato unificado: compraventa y arrendamiento se negocian y firman a la vez, habitualmente con plazos de alquiler de 5 a 15 años.
- Los operadores especializados suelen presentar oferta en firme en unas 72 horas.
- El precio de compra se sitúa por lo general por debajo del valor de mercado: es el coste implícito de la liquidez inmediata.
- La alternativa con garantía hipotecaria permite obtener hasta el 50% del valor de tasación sin perder la propiedad, con viabilidad en 24-72 horas y firma en 7-10 días.
¿Qué es el sale & leaseback?
El sale & leaseback es una operación inmobiliaria en la que, tras comprar el activo, el nuevo propietario celebra un acuerdo a largo plazo por el que la propiedad se arrienda de nuevo al vendedor a una renta pactada. Todo se recoge en un contrato unificado: las condiciones de la compraventa junto con las del alquiler posterior, de modo que el vendedor sabe antes de transmitir qué renta pagará y en qué condiciones podría recomprar.
Las motivaciones habituales son dos. La primera, patrimonial: transferir el inmueble a una sociedad de cartera que lo gestione. La segunda —la más frecuente— es financiera: el vendedor convierte un activo de alto valor en liquidez inmediata y el comprador obtiene una inversión a largo plazo con rentas desde el primer día. El vendedor no pierde el derecho de uso y el contrato puede incluir la opción de recompra pasado un tiempo.
¿Cómo funciona la operación paso a paso?
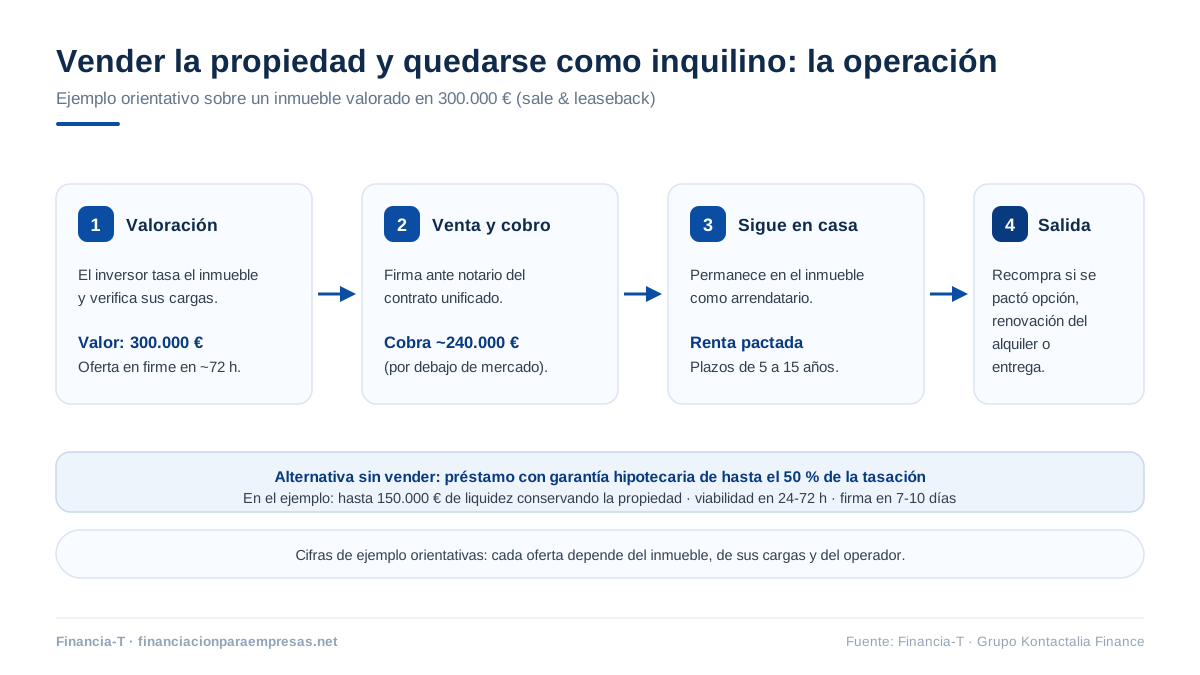
El proceso de un sale & leaseback sigue una secuencia estable:
- Valoración del inmueble. El comprador tasa el activo y verifica las cargas en el Registro de la Propiedad.
- Oferta en firme. Los operadores especializados la presentan en unas 72 horas, asumiendo en su caso la liquidación de las cargas.
- Negociación del contrato unificado. Precio, renta, plazo y, si se desea, opción de recompra, en un mismo documento.
- Firma ante notario y cobro. Se eleva a escritura pública la compraventa y el vendedor recibe el precio pactado.
- Permanencia como inquilino. El vendedor sigue usando el inmueble pagando la renta acordada.
- Recompra o salida. Al vencimiento, el antiguo propietario ejercita la recompra si se pactó, renueva el alquiler o entrega el inmueble.
¿Quién recurre a vender su propiedad y quedarse de alquiler?
Recurren a esta fórmula tanto empresas como particulares, por la misma razón: lograr mediante la venta una liquidez que ya no llega vía endeudamiento, sin perder el uso del inmueble.
En el terreno empresarial, es habitual en compañías y autónomos con local, taller o nave en propiedad: venden el activo, sanean tesorería y siguen operando en el mismo sitio, pactando a menudo la opción de recompra para cuando los ingresos lo permitan. Desarrollamos la vertiente empresarial en nuestro artículo sobre el lease back o retroleasing.
Entre particulares, el caso clásico europeo es el del jubilado que vende su vivienda para complementar la pensión y permanece en ella como arrendatario, sin que sus herederos asuman después carga ni deuda alguna.
Sale & leaseback, préstamo con garantía hipotecaria o venta tradicional: comparativa
La decisión se ve mejor con las tres salidas frente a frente:
| Criterio | Sale & leaseback | Préstamo con garantía hipotecaria | Venta tradicional |
|---|---|---|---|
| Propiedad del inmueble | Se pierde (recuperable con opción de recompra) | Se conserva | Se pierde definitivamente |
| Uso del inmueble | Se mantiene como inquilino | Se mantiene como propietario | Se pierde |
| Liquidez obtenida | Precio pactado, normalmente bajo valor de mercado | Hasta el 50% del valor de tasación | Precio de mercado, sin urgencia |
| Plazos | Oferta en firme en unas 72 horas; firma en semanas | Viabilidad en 24-72 horas; firma en 7-10 días | Meses de comercialización |
| Coste recurrente | Renta de alquiler | Cuota del préstamo | Ninguno |
¿Qué ventajas y riesgos tiene el sale & leaseback?
Las ventajas: liquidez rápida cuando el endeudamiento ya no es una opción, continuidad en el uso del inmueble, posibilidad de recompra y, para empresas, un balance más ligero. Los riesgos: se pierde la titularidad de un activo que puede seguir revalorizándose, el precio suele quedar por debajo del mercado, la renta es un compromiso a largo plazo y una recompra mal negociada puede resultar inalcanzable. Ningún contrato unificado debería firmarse sin revisión de un asesor independiente.
¿Cuándo conviene más un préstamo con garantía hipotecaria?
Conviene más un préstamo con garantía hipotecaria cuando la necesidad de liquidez no exige desprenderse del activo: si el importe que busca cabe dentro del 50% del valor de tasación, puede financiarse conservando la propiedad y su revalorización futura. En Financia-T no compramos inmuebles ni prestamos: analizamos la viabilidad en 24-72 horas, estructuramos la operación y la canalizamos hacia financiadores privados especializados, que deciden y aportan el capital, con firma ante notario en 7-10 días e importes desde 15.000 € hasta 200 millones de euros. Vea cómo lo hacemos en liquidez sobre inmuebles para empresas, o bien el servicio de sale & leaseback para empresas si contempla vender y permanecer como inquilino y préstamos con garantía hipotecaria para empresas.
Cuando la venta con permanencia es realmente la mejor salida, existen operadores especializados como CompramosTuPisoYA.com: liquidan las deudas pendientes de la propiedad y presentan oferta en firme en unas 72 horas, en tres modalidades: compra simple, compra con alquiler y compra con alquiler y opción de recompra.
Preguntas frecuentes sobre vender la propiedad y quedarse como inquilino
¿Puedo vender mi propiedad y quedarme como inquilino?
Sí, puede vender su propiedad y quedarse como inquilino mediante un sale & leaseback: un contrato unificado que recoge a la vez la compraventa y el arrendamiento posterior. Usted cobra el precio pactado, el comprador se convierte en su arrendador y usted conserva el uso del inmueble pagando la renta acordada, con posibilidad de pactar una opción de recompra.
¿Qué es un contrato unificado de venta y alquiler?
Un contrato unificado de venta y alquiler es el documento que articula el sale & leaseback: fija en un mismo acuerdo el precio de la compraventa, la renta del arrendamiento posterior, su plazo y, si se pacta, la opción de recompra. Negociarlo como un todo protege al vendedor, porque las condiciones del alquiler quedan cerradas antes de transmitir la propiedad.
¿Puedo recomprar el inmueble después de venderlo?
Sí, puede recomprar el inmueble si el contrato unificado incluye una opción de recompra: una cláusula que le permite readquirir su antigua propiedad transcurrido el plazo pactado y al precio o fórmula de cálculo acordados. Es habitual en empresas que atraviesan un bache y prevén recuperar nivel de ingresos, y debe negociarse antes de la firma, no después.
¿Qué diferencia hay entre el sale & leaseback y un préstamo con garantía hipotecaria?
La diferencia esencial es la propiedad: en el sale & leaseback usted vende el inmueble y pasa a ser inquilino, mientras que en el préstamo con garantía hipotecaria lo conserva y lo ofrece como garantía. El préstamo aporta hasta el 50% del valor de tasación con viabilidad en 24-72 horas y firma en 7-10 días; la venta libera el precio completo, pero es difícilmente reversible.
¿Cuánto se tarda en cerrar un sale & leaseback?
Cerrar un sale & leaseback suele llevar pocas semanas: los operadores especializados presentan oferta en firme en unas 72 horas y el resto del plazo depende de la verificación de cargas, la negociación del contrato unificado y la firma ante notario. Es una de las vías de liquidez más rápidas cuando el endeudamiento adicional ya no es posible.
¿Es una buena opción para complementar la pensión de jubilación?
Complementar la pensión con un sale & leaseback es habitual en varios países europeos: el jubilado vende su vivienda, cobra el precio y permanece en ella como arrendatario, a veces de forma vitalicia, sin trasladar cargas ni deudas a los herederos. Conviene contrastar siempre la operación con asesoramiento independiente antes de firmar, porque supone perder la propiedad.
Conclusión
Vender el inmueble y seguir usándolo como arrendatario es, en esencia, convertir ladrillo en liquidez sin mudarse: una salida legítima cuando el endeudamiento está agotado, siempre que el contrato unificado se negocie con lupa. Si su objetivo cabe en el 50% del valor de tasación, no renuncie a la propiedad sin comparar: en Financia-T analizamos la viabilidad de su operación en 24-72 horas. Llámenos al 930 500 549, escríbanos a contacto@financia-t.com o solicite su estudio desde el formulario de contacto.
